我的網誌

美國期中選後,多州可能祭出更嚴格資料中心審查甚至暫停核准,新規將放大利率環境下的融資差距,讓現有雲端巨頭更吃香,資金高度槓桿的新興 AI 基礎設施業者則面臨成本飆升與專案延宕風險。
美國期中選舉結果尚未完全塵埃落定,但「AI 基建誰說了算」這個問題,已率先投向資本市場。隨著部分州分出現更偏向強化環保與用電監管的新政府,資料中心建設被點名為下一個監管戰場,華爾街立即用股價表態:擁有充沛現金與既有機房的雲端巨頭股價齊揚,新興 AI 基礎設施公司則遭到重挫。

其中最受矚目的,是德州準州長 Gina Hinojosa(吉娜‧伊諾霍薩)拋出的資料中心開發「暫停令」構想。她主張對新資料中心核發許可證施加全州 moratorium(暫停),雖然已在興建中的專案可望豁免,但未來排隊中的計畫勢必面臨更長的審批期與更多環保、用電與噪音評估程序。對習慣以「先上馬再說」速度搶市場的 AI 基建新創來說,這樣的變化形同重塑遊戲規則。
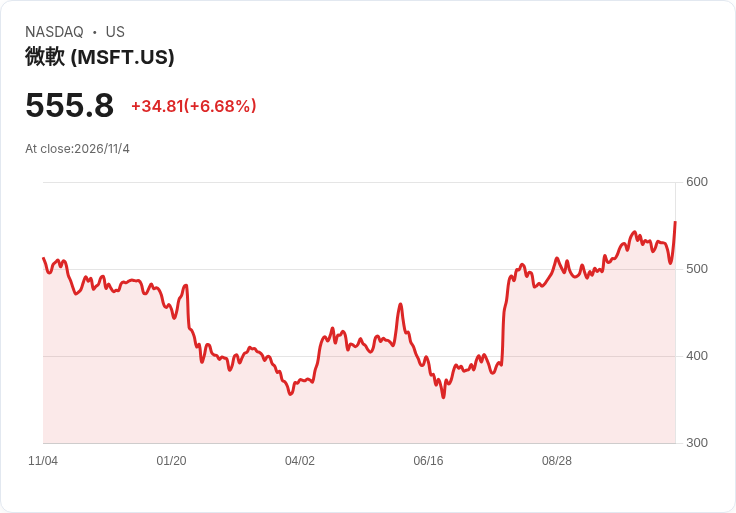
市場反應立刻浮現差異。擁有龐大雲端與 AI 服務版圖的 Microsoft(MSFT)與 Amazon 盤中股價一度各自飆漲超過 6%,投資人明顯押注「現有容量」將在供給受限下變得更值錢。相較之下,AI 基礎設施供應商 CoreWeave(未上市但具代表性)股價大跌約一成,顯示市場憂心其後續擴建與融資成本。
科技股反應則更顯複雜。晶片大廠 Micron(MU)股價下跌 7%,而被視為 AI 核心晶片供應商的 Nvidia(NVDA)也回落約 3.17%。分析人士解讀,若新資料中心建設放緩,中長期對伺服器與 AI GPU 的需求曲線恐不如先前想像那麼陡峭,短線上引發獲利了結與評價重新調整。
JPMorgan(摩根大通)全球基本面研究聯席主管 James Sullivan 接受 CNBC《Squawk Box Asia》節目訪問時指出,利率高企的環境下,所謂「neocloud」(新型雲端與 AI 基建公司)的借款利差已明顯拉開。他強調:「你現在看到的股價表現分化,很大一部分來自市場認為,在供給逐步受限的情況下,現有容量的價值被重新定價。」
根據 Sullivan 說法,大型 hyperscalers(超大規模雲端業者)之所以能在這波監管與利率風暴中占上風,關鍵在於其收入來源更多元,現金流穩定,且本身就掌握大量已營運的資料中心資產。相反地,仰賴高槓桿資金衝刺成長的 neocloud 公司,必須以更高的利率發債或借貸,且一旦專案延宕,利息、電價與再融資風險會一併放大。
信用市場的壓力,已明顯反映在價格上。以 Nvidia 具投資關係的 CoreWeave 為例,該公司五年期信用違約交換(CDS)價差一度飆破 1,100 個基點,意即投資人為了對沖其違約風險,願意支付遠高於過往的保費。與此同時,CoreWeave、Nebius 與 Iren 等一批 AI 基建新創,在 10 月股價跌幅至少達三成,正是市場對其融資可行性投下保留票的具體體現。
研究機構 BMI 在期中選舉後的分析報告中警告,若資料中心建設與 AI 投資出現明顯放緩,整體資本支出可能出現超乎預期的下滑,進一步拖累與 AI 相關的硬體、軟體與建設產業鏈。該報告指出,目前預計在 2027 年前陸續上線的大量資料中心容量,其實多數已進入動工階段,因此短期內新監管可能不會立刻「卡死」供給;真正風險在於 2028 年以後尚在規劃的專案。
投資銀行 Nomura 也在對期中選結果的評論中點出類似擔憂。該行認為,若各州陸續加強環評、用電上限與土地使用審查,2028 年以後的資料中心建設時程將充滿不確定性。Nomura 估計,一旦新規實施,對 AI 投資的負面影響將從 2028 年開始逐漸放大,成為整體科技投資的一道迎風逆流。
從金融結構來看,JPMorgan Asset Management 在 10 月 20 日的研究報告中指出,真正的分水嶺在於企業能否承受專案延遲並自行支應建置成本。對 Microsoft、Amazon 等大型 hyperscalers 而言,其雲端業務本身就帶來龐大的營運現金流,即便部分新建案延後,也能透過調度既有機房與長約客戶來緩衝。但對信用評等較低的新興業者來說,每一次延誤都是利息負擔與資金成本的疊加,還要面對能源價格波動與再融資條件收緊的三重壓力。
該報告進一步點出,財務體質較強的 hyperscalers,甚至可能在未來幾年扮演「白武士」,以較低價格承接遭迫縮規模或被迫出售資產的弱勢營運商。換句話說,今日看似針對環境與用電的資料中心管制,長期可能演變成 AI 基礎設施版圖再一次向巨頭集中,市場結構更加寡占。
當然,支持更嚴格監管的聲音也不在少數。環保團體與當地社區居民長期對資料中心所帶來的巨量用電、用水與噪音提出質疑,認為過去許多專案在地方層級審查中「一路綠燈」,未充分考量電網承載能力與碳排放目標。從這個角度看,期中選後的政策轉向,被視為讓 AI 成長與能源轉型重新校準步伐的一次機會。
然而,對全球 AI 競賽而言,一旦美國資料中心擴張速度顯著放慢,勢必重新排列各國在 AI 訓練與推論能力上的相對位階。對投資人來說,未來幾年必須同時追蹤兩條線:一是各州資料中心監管與環評制度的演變,二是不同類型雲端與 AI 基建業者在融資條件上的差距是否持續擴大。
目前可以確定的是,AI 的算力飢渴並未消失,只是誰能在監管與利率夾擊下撐過去,將決定下一輪 AI 雲端版圖的主導者。當雲端巨頭股價因「供給稀缺」而大漲,新創營運商卻為貸款利率與專案進度夜不能寐,美國這場圍繞資料中心的監管風暴,恐怕才剛剛開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。