我的網誌
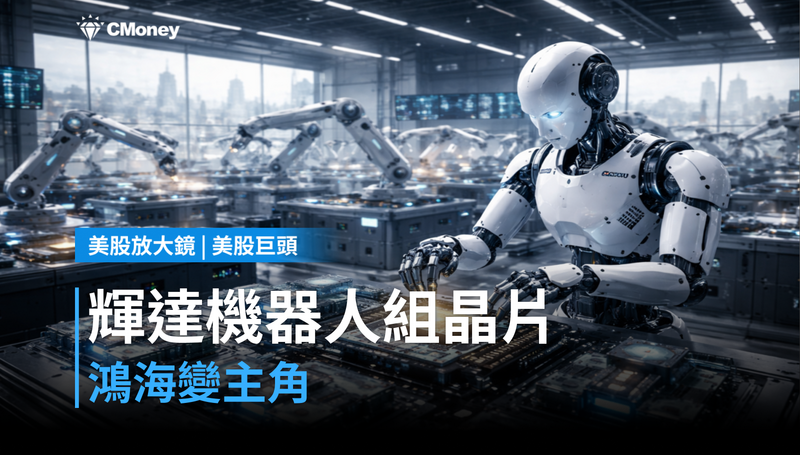
輝達用機器人組裝自己的AI晶片,鴻海變主角
GB300良率超95%,台灣供應鏈怎麼接這一棒?
輝達在技術部落格公開了一件事:GB300(下一代AI伺服器運算模組)的組裝,正在用機器人取代人工。合作對象是鴻海,重點放在測試托盤組裝中最難搞的兩個環節。這不只是製造優化,這是輝達在把AI用在自己的生產線上。問題是:這條自動化路線拉開後,台灣供應鏈誰跟得上、誰會被跳過?
匯流排母線95%、連接器90%,這兩個數字代表良率門檻正式成形
輝達公開的數字有兩個:匯流排母線(Busbar,負責電力傳輸的導電條)組裝成功率超過95%,多組連接器插接達到90%至95%。這是機器人首次在GB300量產流程中跑出可驗證的良率數字。GB300的產品設計迭代快,傳統固定式自動化根本來不及跟上,鴻海導入的是具備適應能力的彈性機器人方案,能在設計變更時不停線。
台股伺服器組裝與連接器廠,現在該去問法說會一個問題
台股中,鴻海本身是最直接的受益方,GB300組裝角色從代工廠升格為技術驗證夥伴。連接器廠如正崴、嘉澤,以及精密組裝設備廠,可以觀察法說會上GB300相關訂單能見度是否已延伸到2026年,以及客戶有沒有要求同步導入自動化驗收標準。
高盛說AI佔S&P 500獲利成長逾五成,輝達和美光合計就超過三分之一
高盛在10月2日的報告中估計,第三季S&P 500每股盈餘年增27%,其中AI基礎建設公司貢獻超過一半。輝達和美光(MU)兩家合計就佔整體指數獲利成長的三分之一以上。美光已公布財報,年增達1,003%。輝達財報還沒出,但市場對它的期待已經壓進股價。
GB300自動化確立了,但鴻海以外的供應商要不要跟進這套標準還沒答案
好處很明確:自動化讓GB300組裝良率可控、出貨速度可預期,對輝達下游雲端客戶的交期承諾是正面訊號。風險在於:彈性自動化的建置成本高,供應鏈廠商若沒有能力配合輝達的快速設計迭代,可能在下一代產品換代時被換掉。
財政部公債殖利率創24年新高,AI股卻繼續漲,市場在做一個賭注
美國公債殖利率目前處於24年高位,但那斯達克100指數上週五收在歷史新高,年初以來漲幅22%。科技股本季每股盈餘預估年增超過65%,市場的邏輯是:只要獲利成長夠快,高估值就有支撐。但高盛也指出,Meta、亞馬遜、Alphabet、微軟、Oracle已愈來愈依賴外部融資來支應資本支出,利率持續升高對這些公司的財務影響正在變大。
輝達盤後234美元,市場定價的是GB300如期出貨,不是機器人本身
輝達今日上漲1.34%,盤後報234.22美元。這波漲幅反映的不是機器人合作這則新聞,而是市場對GB300出貨時程和良率的信心被小幅強化。如果下一季財報中資料中心營收超過400億美元,代表市場把GB300量產確立當成超級週期延續的訊號;如果出貨進度或良率有任何修正描述,代表市場擔心GB300的複雜度正在壓縮出貨速度。
看這三個訊號,判斷這條自動化供應鏈對台股有沒有實際意義
第一,看鴻海下季法說會是否明確揭露GB300組裝佔伺服器營收的比重,若有具體數字代表這條產線已進入穩定量產階段。第二,看連接器廠接單是否同步要求提供自動化組裝驗證報告,若有則代表輝達正在把這套標準推給整條供應鏈。第三,高盛預估超大型雲端業者(Hyperscaler)資本支出2027年年增超過50%,觀察亞馬遜、微軟、Google本季法說會是否上調資本支出指引,若上調代表GB300的需求側確認,若維持不變則整條供應鏈的訂單能見度都要重估。
現在買的人看好GB300良率確立將加速出貨、鴻海角色升級直接反映在估值;現在等的人在看超大型雲端業者法說會的資本支出數字夠不夠硬。
延伸閱讀:
【美股焦點】輝達財報前夕:Blackwell、營收跳增,股價能否再次突破高點?
【美股焦點】ARM×輝達的算力大結盟:AI資料中心新戰爭正式開打

版權聲明
本文章之版權屬撰文者與 CMoney 全曜財經,未經許可嚴禁轉載,否則不排除訴諸法律途徑。
免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。