我的網誌

Anthropic IPO 前,已有逾 14 檔 ETF 間接吃到籌碼、吸金逾 80 億美元,AI 私募股權透過 ETF、半流動基金與衍生品全面向散戶開放,帶來「錯過風險」誘惑,也疊加估值泡沫、流動性與監管失衡等結構性風險,Nvidia 的高槓桿投資與貸款擔保,更讓整體 AI 金融生態的連動性大幅升高。
在 Anthropic(ANTH.PVT)準備掛牌、訂價被市場預期將逼近甚至衝破承銷區間高標之際,華爾街早已搶先將這家 Claude 聊天機器人開發商,打包成普通投資人可以輕鬆「下注」的標的。這一波圍繞 AI 私募公司的金融創新,不只改寫 IPO 作為「進入大眾市場大門」的傳統角色,也把散戶推向高度複雜、尚未完全監管成熟的資產池。

根據 Bloomberg 數據,Anthropic 股份正式在交易所掛牌前,至少已有 14 檔交易型基金(ETF)直接或間接持有其股權,方式包括透過持有其私募股、投資持有 Anthropic 的載體,甚至用與公司估值連動的衍生性商品。過去一個月,這類「間接吃到 Anthropic」的基金就吸金超過 80 億美元,顯示市場對 AI 私募敘事的狂熱。Anthropic 和其共同創辦人,則計畫透過 IPO 與私募配售合計募資最高約 904 億美元,規模之大,使其成為近年最受矚目的 AI 金融事件之一。
這股資金風潮並非孤立現象。約 90 檔 ETF 已持有多家未上市企業,包括 OpenAI(OPAI.PVT)、Databricks、Kalshi、Stripe 等。更廣泛的「半流動基金」市場規模,從 2018 年的 150 億美元膨脹到 2025 年接近 3,900 億美元,這類基金允許持有難以出售的資產,並限制贖回時間,以換取在交易所掛牌的便利性。全球資產管理巨擘 BlackRock(BLK)近期也尋求核准一檔新基金,試圖在 ETF 式方便交易與私募資產的長期持有之間,打造折衷模式,再度為散戶接觸私募打開更多管道。
支持者認為,讓個人投資人參與私募市場,是在對抗所謂的「錯過風險」(omission risk)——當全球最大、最具成長性的企業仍停留在私募階段時,散戶被排除在外,就可能錯失龐大報酬。像 Corgi Invest 的 MANGOS ETF,便透過與永續期貨相關的衍生商品,打出「一檔 ETF 同時曝光於 OpenAI 與 Anthropic」的訴求,凸顯這股風潮的行銷核心:不再讓矽谷獨角獸只屬於風投和家族辦公室。
但學者與監管觀察者的態度並不一致。杜克大學教授 Elisabeth de Fontenay 指出,散戶被「不公平排除」的說法過於簡化。她與共同作者在論文中強調,公開市場提供的市場效率、流動性與低成本指數化投資,是散戶的重要保障;相較之下,私募股權依賴低流動性、客製化契約、有限透明度與以反覆、高度專業玩家為中心的治理文化,這些條件根本不容易安全地移植到大眾零售市場。換言之,散戶雖然藉由 ETF 和基金「摸到」私募股票,卻難以享有機構投資人談判到的保護條款與資訊權。
市場實際案例也反映了這種張力。芝加哥 33 歲散戶 Emily Lauter 在 8 月底投入約 1,000 美元買進 Tema Photonics & Optical ETF(LAZR),因為該基金透過特殊目的載具持有 Anthropic。她認為這是自己少數能在 IPO 前「先布局」的機會。但截至目前,該基金淨值自她買進以來已下跌約 45%。她坦言,現在只希望能夠打平出場。這說明,伴隨熱門標的而來的槓桿與複雜結構,常讓散戶在敘事高峰進場,卻在波動中承擔真實損失。
今年多次市場震盪也暴露類似風險:7 月 AI 晶片股大跌時,與該板塊掛勾的槓桿 ETF 遭重挫;圍繞 SpaceX 的基金在消息不如預期與估值調整後顯著回檔;加密貨幣龍頭 Strategy 股價承壓時,與其相關的槓桿產品與優先股一起下跌。這些案例顯示,一旦單一熱門題材反轉,圍繞其設計的一整圈金融商品可能同步受創,放大散戶損失。
Anthropic 正式上市後,原本靠「先讓你嘗到私募味道」而吸金的基金,也將面臨新競爭者:個股本身。發行商已著手布局一批新的結構化產品,利用當日到期選擇權(zero-day options)設計備兌策略、放大漲幅或提供做空機會,並為 SpaceX、OpenAI、Anduril、Figure AI 等 AI 新創規劃類似架構。Tema ETFs 投資策略主管 Paisley Nardini 形容業界現況「就像不斷朝靶板丟鏢,看哪一支會黏住」,反映金融創新門檻低、成功門檻高的矛盾。
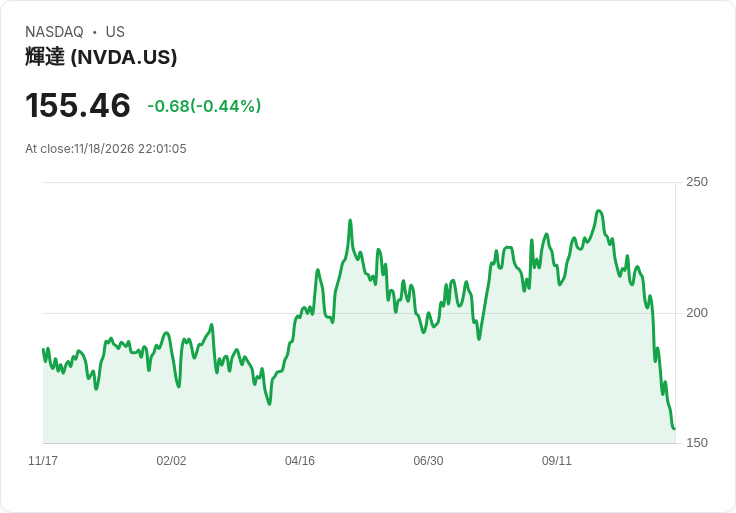
這種「所有東西都可以金融商品化」的思維,也延伸到了已上市的 AI 巨頭身上。Nvidia(NVDA)在最近財報中,雖然因前 CEO Jensen Huang 捲入疑似間諜與私德醜聞而股價暴跌約兩成以上,但最新一季財報依然大幅優於預期,並將 2028 會計年度營收成長展望從 70% 上修至 75%,且預估本季營收可達 1,300 億美元,高於市場共識的 1,251 億美元。多家華爾街券商包括 Goldman Sachs、Bank of America、Morgan Stanley、JPMorgan 等仍給予「買進」或「優於大盤」評級,目標價多數較現價有顯著上漲空間,顯示投資機構仍看好 AI 生態系的基本面。
然而,Nvidia 的成長故事也伴隨金融槓桿風險。過去在 Huang 主導下,公司不只投資 AI 新創、所謂 neocloud 業者,更透過提供巨額貸款擔保來支撐客戶打造新資料中心。最大宗案例如與 OpenAI 的 PORTS-Pike 資料中心園區合作,Nvidia 為此提供高達 1,050 億美元的貸款擔保,換取園區獨家採用 Nvidia 設備。外界曾傳出 CFO、現任代理 CEO Colette Kress 對此類「循環交易」有所保留,並將原本 2,500 億美元的擔保額度壓回 1,050 億。她在最新法說會上刻意澄清,擔保並非直接融資,只有在客戶實際完成融資、建置並安裝 Nvidia 設備後才生效,若計畫卡關,擔保「等同不存在」。
Kress 強調,Nvidia 仍會在土地、電力、機房空間等關鍵資源稀缺的情況下,有選擇性地協助重要客戶解決資金問題,但將更嚴格篩選合作企業。這種策略「降溫」,某種程度意在回應外界對 Huang 時代「投資客戶、再賣產品給客戶」可能產生的風險共振疑慮。從整體 AI 金融鏈來看,當像 Anthropic 這樣的私募新星與 Nvidia 這樣的晶片供應商,被層層 ETF、基金與擔保結構綁在一起時,一個環節的波動,可能透過估值與信心傳導,影響到整個生態系。
對此,市場存在幾種截然不同的觀點。一派認為,讓散戶透過 ETF 間接接觸私募 AI 公司,是金融民主化的具體成果,也能分散風險、避免單一個股波動直接重擊個人財務。另一派則警告,產品包裝雖然看似多元分散,但實質上仍高度集中在少數 AI 敘事上,一旦監管環境對封閉模型和大規模資料中心投資收緊,或成本結構改變,將可能在多檔基金間掀起連鎖回檔。
在監管端,圍繞開源與閉源模型的遊說戰也愈演愈烈。Benchmark 合夥人、曾早期投資 Uber(UBER)的 Bill Gurley 就公開呼籲 Alphabet(GOOGL)旗下 Google 應採取「免費 AI 防守戰」,像過去用 Android、Kubernetes 對抗競爭者一樣,透過開放權重模型,壓制 Anthropic 與 OpenAI 的定價權與壟斷風險。他同時批評 Anthropic 在華府的遊說規模「可能是同等規模公司前所未見」,憂心未來 AI 監管若由封閉實驗室主導,將排擠開源社群,進一步加重市場集中度與系統風險。
展望未來,AI 私募與其周邊金融商品的擴張,勢必繼續吸引資金,尤其在 Nvidia 這類核心硬體供應商仍給出高成長指引、雲端業者回報 GPU 租金大幅上升、積壓訂單從 2 兆美元膨脹到 2.5 兆美元的背景下,「錯過風險」對投資人具有強大心理壓力。但在流動性有限、資訊不對稱、結構高度複雜的環境中,散戶若透過 ETF、半流動基金和槓桿產品追逐 AI 私募題材,恐怕需要更清楚地意識到:金融創新不會消滅風險,只會改變風險的傳導路徑與爆發樣貌。未來監管機構是否會針對這類產品加強揭露與適合度規範,將是衡量 AI 財富狂潮能否在不掏空散戶資產的情況下持續擴張的關鍵。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。