我的網誌
不敗存股術APP教學資源總整理
AI 基礎建設推動 CCL 產業進入量價齊揚週期
在 AI 基礎建設快速擴張的背景下,資料中心、AI 伺服器、高速網通設備對運算效能及資料傳輸速度要求同步提升,使 PCB 不再只是單純的訊號連接元件,而逐漸成為影響系統傳輸效率與穩定性的核心零件。
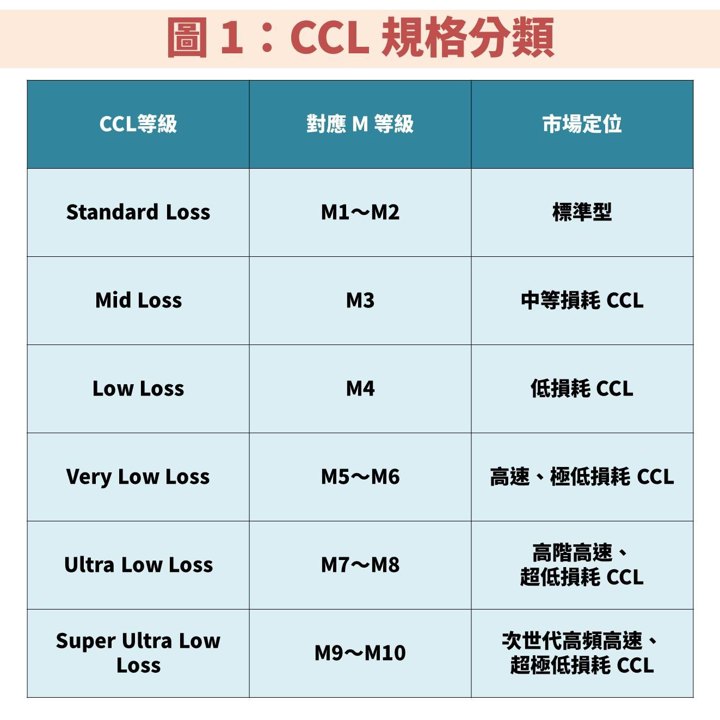
由於當前伺服器需要整合更多 GPU、CPU 與高速交換晶片,PCB 必須透過增加層數、提高布線密度,並採用更低訊號損耗的上游 CCL(銅箔基板)材料,才能滿足高速傳輸、電力分配、熱管理相關的需求。
在規格升級方面,一般伺服器隨著新一代 CPU 平台導入 PCIe 6.0,PCB 層數及 CCL 等級都在持續提升。而AI 伺服器則因 GPU、ASIC 運算密度提高,材料規格由 M7 朝 M8、M9 發展。整體而言,PCB 多層化將增加整體 CCL 使用量,而高階材料也會推高產品單價,使 CCL 產業進入「量價齊揚」結構性成長週期。
綜觀台股主要受惠者,包含台光電(2383)、台燿(6274)、聯茂(6213),今天將以估值還相對被低估的聯茂(6213)作為主題。
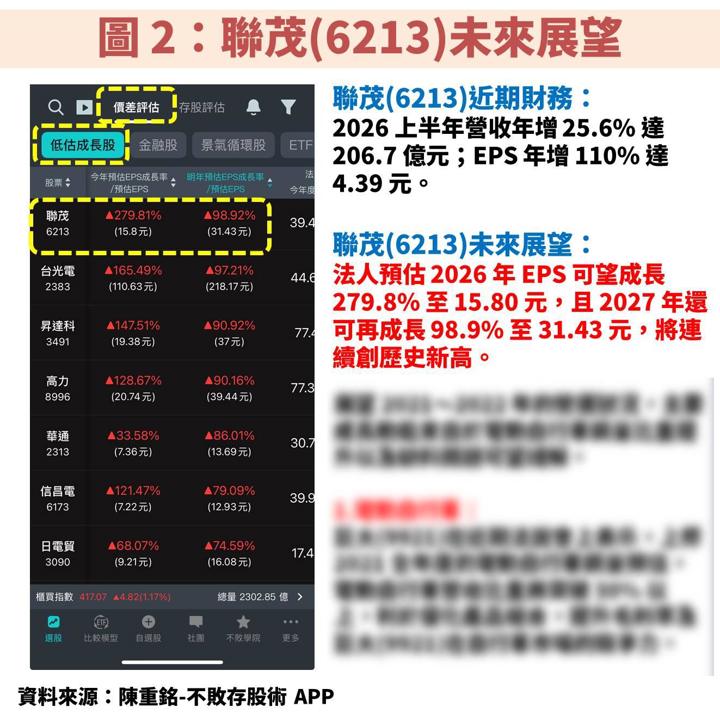
檢視「陳重銘-不敗存股術 APP」法人系統,預估聯茂(6213) 2026 年 EPS 可望成長 279.8% 至 15.80 元,且 2027 年還可再成長 98.9% 至 31.43 元,將連續創歷史新高。以下內容將繼續完整說明公司簡介、營運展望、價值評估、操作技巧等。
聯茂(6213):台灣 CCL 前三大供應商,主攻伺服器領域
聯茂(6213)成立於 1997 年,並在 2002 年掛牌上櫃、2008 年轉上市。公司為台灣 CCL 第三大供應商,除了供應 CCL 之外,也提供 CCL 與銅箔間的絕緣材料玻璃纖維膠片,因此具備垂直整合能力。主要客戶為各大 PCB 板廠,如金像電(2368)、健鼎(3044)、欣興(3037)、瀚宇博(5469)、博智(8155)等公司。
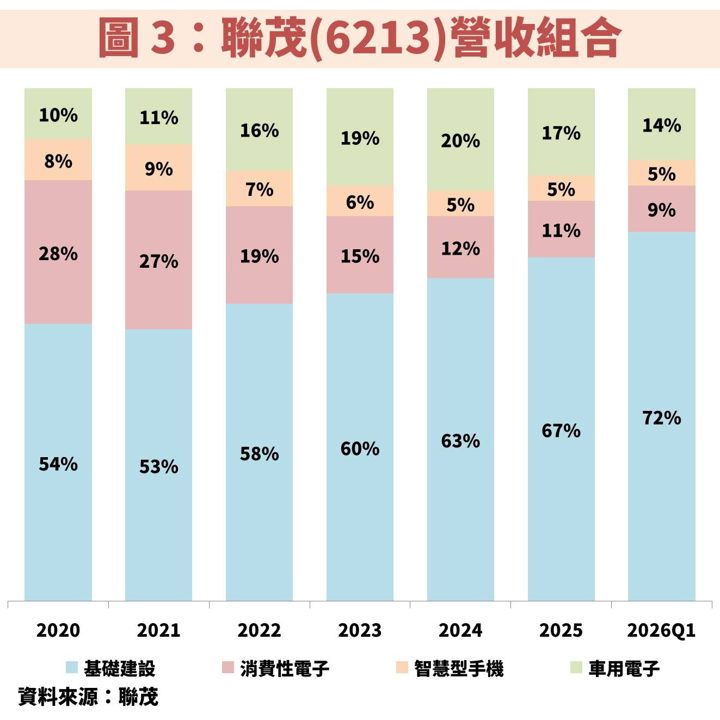
從圖 3 檢視聯茂(6213)營收組合,近年基礎建設(伺服器、網通)比重不斷上升,主因受惠 AI 帶來的需求。至於車用幾乎維持在 1~2 成,另外消費性電子與手機則不斷下滑,主因相關市場處於飽和狀態,面臨成長停滯,甚至有衰退跡象。
聯茂(6213)營運深受電子產品規格升級與否而變化
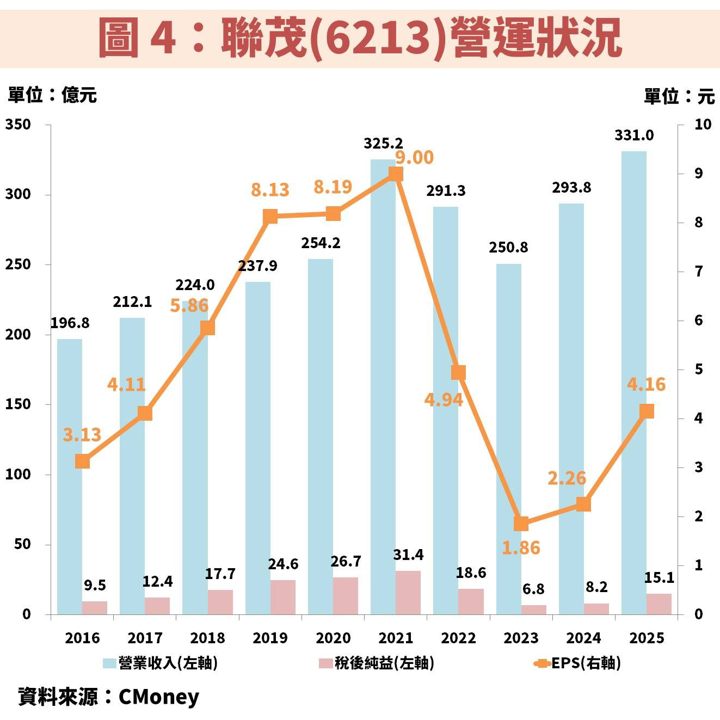
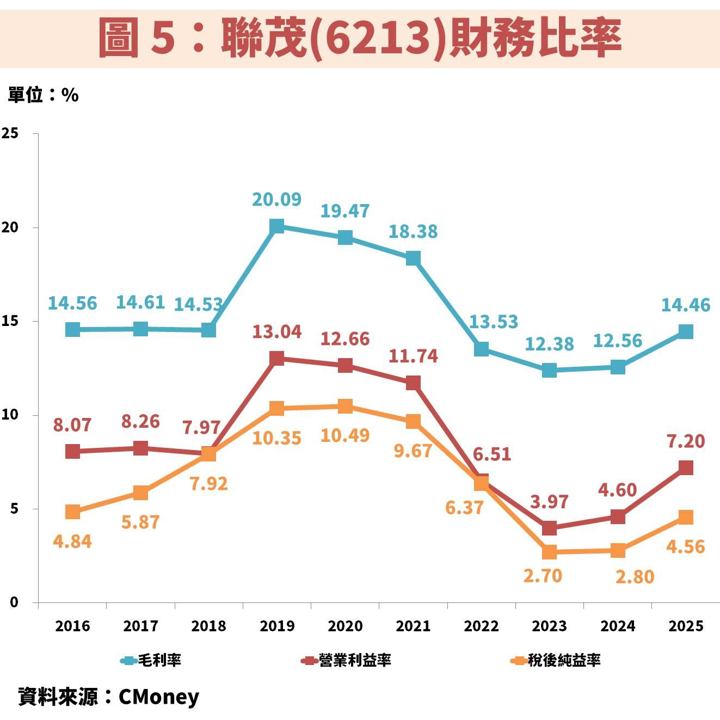
接著從圖 4、圖 5 觀察聯茂(6213)近年營運狀況,回顧 2017~2019 年正處於 5G 大量佈建時期,在基地台規格升級下讓公司獲利呈現翻倍成長。至於 2020~2021 年則受惠宅經濟,以及網路交換器規格朝 400G 升級。
不過 2022 年起面臨高速升息,再加上 5G 基地台建置告一段落,同時尚未有新的成長動能,導致獲利快速下滑。直到 2024 年起,因為 AI 趨勢讓伺服器規格開始有顯著升級,才讓 EPS 重返成長軌道。
升級後即可閱讀更多財經研究文!【不敗存股術 APP】訂閱內容:
每月至少 4 篇時事分析文章
每月 1 篇 VIP 專屬選股清單
選股策略完整公開(含老師口袋清單)
VIP 專屬社團,老師親自解惑
APP 獨家音頻 30 部
升級後即可閱讀更多財經研究文!【不敗存股術 APP】訂閱內容:
每月至少 4 篇時事分析文章
每月 1 篇 VIP 專屬選股清單
選股策略完整公開(含老師口袋清單)
VIP 專屬社團,老師親自解惑
APP 獨家音頻 30 部