我的網誌
AI 不再只是晶片和雲端戰爭,而是一場涵蓋機器人計程車、投資基金策略、基礎建設與利率環境的全方位重組。從 Tiger Global 押注 Cerebras Systems(CBRS)、Osterweis 調整持股,到 Uber(UBER) 面臨 Tesla(TSLA) Cybercab 競爭,美股正進入「AI 基礎建設時代」的關鍵拐點。
聯準會(Fed)官員近期釋出可能再升息的訊號,美國公債長天期殖利率在降息周期中反而走高,讓華爾街重新思考科技股與 AI 題材的估值基準。同一時間,大型避險基金與主動型投資人正悄悄重塑手中的「AI 基礎建設」版圖,從雲端晶片、資料中心到自駕車與傳統基礎建設股,都被納入新一輪精算。這波資金流向與產業動向,正在為美股下一階段行情定調。

在總體環境上,美元指數(DXY)近日攀至 7 月以來高點,市場對 10 月再度升息的機率一度拉高到逾 50%。分析師 Jim Bianco 指出,這是半世紀以來首見「持續降息周期卻伴隨長債殖利率上升」的局面,顯示市場在用價格告訴 Fed,貨幣政策可能「過於寬鬆」。對科技與 AI 類股來說,這代表資金不再盲目追逐題材,而是回頭檢視現金流、獲利品質及在高利率環境下的真實競爭力。
在基金層面,Osterweis Capital Management 公布的 Osterweis Opportunity Fund 2026 年第二季報告顯示,該基金單季上漲 35.34%,大幅擊敗 Russell 2000 成長指數的 25.71% 報酬。管理團隊直言,這波行情主要由企業獲利成長、AI 投資、勞動市場強勁與消費支出帶動,其中在科技、工業、醫療保健與非必需消費等板塊的個股選擇,是超額報酬關鍵。但他們也提醒,AI 概念股可能進入整固期,資金將更挑剔地挑選真正具備「基礎建設性」的標的,而非僅靠敘事支撐的高估值公司。
在這樣的邏輯下,Osterweis 的持股調整頗具代表性。以提供高階光學封裝與精密製造服務的 Fabrinet(NYSE:FN) 為例,公司營收仍維持接近 40% 的強勁成長,但受到部分原物料與供應鏈限制,出貨量無法完全反映需求。基金選擇適度減碼,轉向執行力在目前環境更佳的科技股,反映出投資人開始區分「受惠 AI 成長」與「被供應鏈拖累」的企業,避免在樂觀敘事下忽略營運瓶頸。
另一方面,Osterweis 也將眼光放在實體基礎建設的長期成長潛力。Cardinal Infrastructure Group Inc.(NASDAQ:CDNL) 以民間工程與基礎建設服務為主,第一季交出 64% 的有機成長,並拿下首個資料中心案,同時在季末完成有利的次級股募資,引發市場對後續併購擴張的期待。雖然股價短線波動劇烈,但基金認為,在仍只營運兩州、由創辦人親自掌舵的情況下,縱向整合服務模式具備長期擴張空間,有望成為 AI 時代底層「土木基建」的重要受益者。
房地產服務則呈現另一種調整節奏。FirstService Corporation(NASDAQ:FSV) 受屋頂與居家收納業務疲軟拖累,近幾季有機成長承壓,2026 年第二季表現持續偏弱。不過,Osterweis 認為去年風災活動有限,影響了修復業務基期,隨著比較基數走低與天候恢復正常,下半年營收可望加速,再加上估值已落在十年區間的低檔,因此選擇續抱,並視其為在 AI 熱潮退燒時,資金可回補的防守型成長股。這種「科技 +防禦型實體服務」的組合,顯示投資人開始分散對 AI 題材的集中風險。
若從大型機構資金流向觀察,Tiger Global Management 最新 13F 報告更直接點出所謂「AI 基礎建設」的新焦點。該基金在上季新建九檔持股,其中最受矚目的就是 AI 晶片新兵 Cerebras Systems Inc.(NASDAQ:CBRS),一口氣買進 2,999,000 股,市值約 6.63 億美元,占其投資組合約 2.76%。同時也增持 Advanced Micro Devices, Inc.(NASDAQ:AMD) 與 Seagate Technology,進一步放大在運算晶片與儲存設備上的佈局。
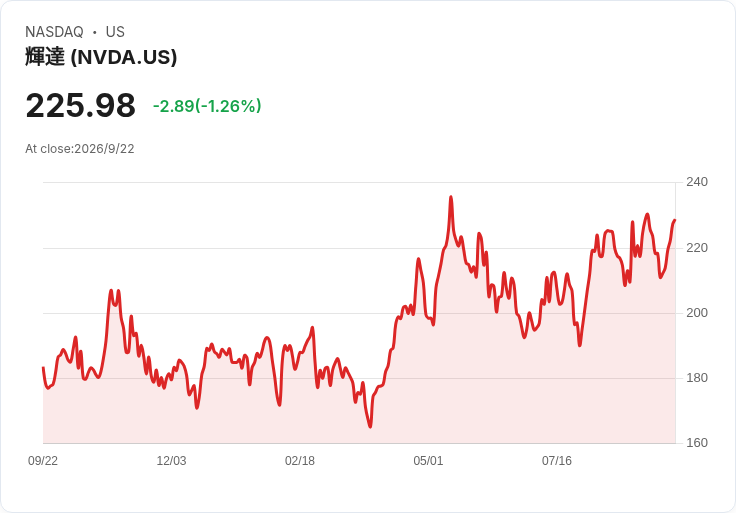
Cerebras Systems 主打「晶圓級處理器」,將運算與高速 SRAM 記憶體整合在同一巨大晶片上,降低資料在多顆 GPU 及網路設備間頻繁傳輸的成本與延遲。其優勢鎖定在 AI 推論階段對速度最敏感的場景,包括寫程式、複雜推理與多代理人 AI 工作。值得注意的是,Cerebras 並非要全面取代 Nvidia(NVDA),而是瞄準特定高價值工作負載,在既有 CUDA 生態系與龐大客戶基礎之下找到利基市場。公司目前累積的合約與訂單金額達 254 億美元,但僅約 22% 預計在未來 24 個月內入帳,顯示其成長故事更偏向「長線基建」,投資人不能將訂單全數視為短期營收。
在應用端,自駕與共享出行同樣被視為 AI 基礎建設的一環。Uber Technologies Inc.(NYSE:UBER) 近期遭遇 Tesla(NASDAQ:TSLA) Cybercab 無人計程車自動接客影片在社群瘋傳,市場憂心若 Tesla 自建平台並以低價搶市,恐蠶食 Uber 長期市占與利潤空間。不過,多位多頭指出,Uber 真正的護城河,在於跨城市、跨時段整合龐大乘客與司機的協調能力,這種「雙邊市場」網路效應並不容易被單一供應商取代。
Uber 管理層已將自己定位為「需求聚合平台」,強調未來任何自駕車營運商都能接入其系統。目前 Uber 已與 Wayve 在倫敦推出無人車服務,並與 Waymo、Rivian、Lucid–Nuro、Pony.ai、WeRide 等多家自駕與電動車公司合作,預計今年底前將無人計程車擴展到 15 個城市,2027 年再進一步增加。多頭認為,只要 Uber 能維持足夠流量,機器人計程車供應商反而需要與其合作,以降低自建乘客端平台的成本。
但空頭也提出警訊:當供應端從「數百萬名個人駕駛」轉為「少數幾家大型自駕公司」,談判權恐從 Uber 轉移到掌握技術與車隊的企業。Tesla 已開放 Cybercab 車隊申請與自家叫車 App,若能長期提供更低價服務,將迫使 Uber 在票價與利潤間權衡,可能犧牲股東報酬以維持市占。即便目前估值不算昂貴,Uber 仍需證明,在 AV 技術成熟後仍能維持平台優勢,而不是被少數供應商「夾殺」。
另一方面,資金也沒有完全放棄傳統金融基礎設施。價值投資大師 Seth Klarman 掌舵的 Baupost Group 在第二季 13F 中,最大新倉位是金融交易所營運商 CME Group Inc.(NASDAQ:CME),買進 619,000 股,市值約 1.37 億美元,占投資組合約 2.52%。CME 第二季營收與調整後每股盈餘皆年增約 1%,因去年同期基期偏高,使表面成長看似平淡,但未平倉合約數(Open Interest)卻年增 8% 至 1.27 億口,顯示實際交易活動仍健康。
多頭看好,隨著公債市場規模龐大且利率政策高度不確定,CME 透過即將推出的 Treasury Link 平台,將現券、公債期貨、回購與利率交換等產品更緊密串聯,有機會進一步鞏固其在固定收益市場的核心地位。不過,隨著無到期日的「永續期貨(perps)」在其他平台崛起,一旦新型合約累積足夠流動性,部分散戶與投機交易量可能轉移,對 CME 依賴到期換約與集中流動性的傳統模式構成挑戰。儘管目前本益比仍高於同業,股價卻略低於過去五年平均估值,反映市場既看重其穩健現金流,也對未來競爭保持警戒。
綜觀近期新聞與基金動向,可以看出 AI 已從單純「科技股題材」演變為橫跨雲端運算、機器人計程車、資料中心土木工程、房產管理到金融交易基礎設施的全方位重組。投資人開始在利率高檔與美元偏強的環境下,重新評估哪些公司真的扮演「基礎建設」角色,能在 AI 帶動的長期需求中穩定創造現金流;又有哪些只是搭順風車的故事股,容易在整固期被市場修正。未來一到兩年,隨著 Fed 政策走向明朗與 AI 應用落地,這場「新基建版圖戰」將決定誰能成為下一代科技與實體經濟的關鍵樞紐,也將左右美股結構性多頭能否持續延伸。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。