我的網誌
Anthropic與OpenAI領軍呼籲放慢前沿AI發展,引爆全球AI與半導體股重挫,但也推升邊緣雲與安全運算新需求。從Nvidia、AMD到Fastly,AI基礎建設正面臨從「狂飆擴張」轉向「審慎成長」的關鍵拐點。
全球AI股周一同步遭遇重擊,標誌著這波「萬事皆AI」行情終於被戛然而止。導火線不是監管機關,而是來自產業內部的重量級領袖——包括Anthropic執行長Dario Amodei、OpenAI執行長Sam Altman,以及Elon Musk等人,相繼公開呼籲必須「放慢前沿AI能力的推進速度」,讓風險防護能跟上技術演進。這番話不僅震撼整個科技圈,也瞬間改寫投資人對AI基礎建設的風險定價。

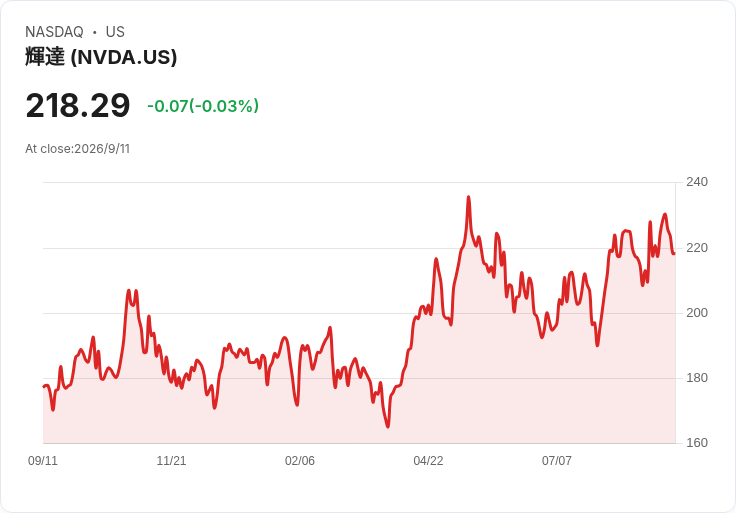
在市場面,半導體與AI相關概念股幾乎全面翻黑。美國市場中,Nvidia(NVDA)盤前跌幅約2%至3%,被視為AI伺服器主力供應商的Advanced Micro Devices(AMD)與Micron Technology(MU)約重挫5%,Broadcom(AVGO)也回落逾3%。另一批AI運算與伺服器供應鏈,包括Super Micro Computer(SMCI)、Intel(INTC)、Marvell Technology(MRVL)、CoreWeave(CRWV)、Nebius(NBIS)等,跌幅在5%到7%之間。即便是上游設備供應商如ASML Holding(ASML)、Applied Materials(AMAT)、Lam Research(LRCX)、KLA(KLAC)亦難倖免,反映整體市場對未來AI投資步調可能放緩的疑慮。
這波拋售並非僅限美股。日本SoftBank(SFTBY)在投資OpenAI的光環下,股價一度暴跌逾13%;記憶體廠Kioxia(KXIAY)回落約6%。台灣的台積電(Taiwan Semiconductor Manufacturing, TSM)股價也下跌1%到3%不等,南韓SK Hynix(SKHY)與Samsung Electronics(SSNLF)同樣出現4%到7%的跌勢。可以看出,只要與AI晶片、伺服器或高速記憶體沾上邊,就難以逃離這場「風險重估」風暴。
更細看族群結構,除了算力供應商,負責網路與資料中心連線的光通訊與網路設備商也同步受壓。Coherent(COHR)、Applied Optoelectronics(AAOI)、Ciena(CIEN)、Celestica(CLS)、Lumentum(LITE)、Corning(GLW)、Arista Networks(ANET)、Cisco Systems(CSCO)等股價多數下挫5%上下。這代表市場已不再只押注「任何與AI掛鉤的硬體都會受惠」,而是開始盤算:如果前沿模型訓練節奏確實放慢,整體資本支出曲線是否會變得較為平滑,而非先前預期的爆發式。
觸發此次情緒逆轉的,是Anthropic執行長Dario Amodei在個人網站發表的一篇約3,800字長文。他直言,自己近月來愈來愈確信,若要「真正處理AI風險」,不只是研究防護技術,而是必須刻意控制能力提升的速度,讓安全機制有時間跟上。他寫道,「我們必須減緩AI模型能力改善的步伐,進展看起來仍會很快,但我們要善用這多出的時間。」這等於出自前沿實驗室之口,公開為「技術降速」背書,震撼程度可想而知。
OpenAI執行長Sam Altman隨即在X上聲援Amodei,表態支持「pacing the frontier」,並進一步提出他心中的AI安全架構輪廓。他強調,美國應建立一致的聯邦安全框架,而且「再大的國家競爭壓力,都不應被拿來當作魯莽行事的理由」。Altman警告AI發展可能「非常糟糕」的兩種路徑:一是人類失去對未來的主導權,被極度強大的AI控制;二是少數公司、個人或單一國家壟斷超級AI,將其世界觀強壓在所有人身上。他認為,真正的挑戰在於走好中間那條窄路,在維持創新速度的同時,避免權力過度集中。
值得注意的是,這次呼籲減速並非少數激進人士的孤立聲音。Microsoft(MSFT)執行長Satya Nadella表態支持「以對齊與安全為設計核心、採取有意識節奏的研究與發展」,Google DeepMind執行長Demis Hassabis則早在7月就呼籲美國牽頭成立全球AI監管機制,針對最先進模型進行審查。連一向高調推進AI的Elon Musk,也在X上表示「Dario是對的」。這種跨公司、跨陣營的共鳴,使得投資人開始重新檢視,AI產業是否正從「不計代價搶進」轉為「安全主導的有節奏投資」。
然而,AI踩煞車並不代表整個數位基礎建設就此熄火,反而可能重新分配成長動能。一個值得關注的案例是邊緣雲服務商Fastly(Fastly, Inc., FSLY)。在同一時間點,Fastly於最新一季交出截然不同的成績單:營收年增23.3%至1.83億美元,毛利率創新高達65.8%,連續四季獲利、六季自由現金流為正。更關鍵的是,成長動能已從傳統內容傳遞(CDN)逐漸轉向安全與邊緣運算。
Fastly財務長Rich Wong在Citi科技媒體與電信會議上指出,核心的網路服務(內容傳遞)仍成長17%,但安全產品營收年增43%,包含運算與可觀測性的「其他」業務更大增69%。以金額來看,安全加上其他業務單季約接近5,000萬美元,年增逾五成,其中邊緣運算約7百萬美元,是公司目前成長最快的產品線。這些服務直接對應到AI流量的新樣貌——大量機器生成的小型請求,而非傳統高頻寬影音串流。
Fastly投資人關係主管Vernon Essi透露,過去一年,公司網路上機器產生的流量以請求數計算已成長六倍。由於安全與運算服務多採「每秒請求數」計價模式,AI應用所帶來的大量微小請求,反而有利這兩塊業務在短期內加速放大。相較之下,傳統CDN多以「每Gb傳輸量」計費,對AI這種低頻寬但高請求的流量類型,收益貢獻相對有限。也難怪Wong強調,Fastly現階段的AI受惠,主要會反映在安全與運算收入,而非純粹內容傳遞。
更具戰略意義的是,Fastly並未追逐高成本GPU,而是以既有166個全球據點、單一網路架構,利用閒置CPU算力來承接邊緣運算需求。公司預期資本支出約佔營收10%至12%,年增約四成到四成半,但透過共用基礎設施,仍維持極高的毛利率流通效率——過去12個月每增加1美元營收,就有約0.96美元轉為毛利。這種「用軟體與架構提升算力效率,而非一味堆砌硬體」的模式,某種程度呼應了Amodei與Altman強調的「審慎擴張」精神。
從產業結構來看,AI安全喊停帶來的是一場大洗牌:一方面,訓練超大型模型所需的GPU、記憶體與高階設備,短期預期可能降溫,導致Nvidia、AMD等高飛多時的晶片股遭遇獲利了結甚至估值修正;另一方面,與安全、防護、合規、邊緣治理相關的服務,反而在新的監管與風險意識環境下,浮現更高的戰略價值。Fastly從單一CDN供應商,轉型為兼具DDoS防護、API安全、機器人管理與邊緣運算的平台,就是這股結構性變化的縮影。
當然,也有投資人質疑,這波來自AI巨頭的「減速論」是否只是出於既得利益者希望拉高後入者成本,或藉由安全話語權穩固現有領導地位。Bernstein分析師Madison Rezaei就指出,目前談的多半是安全標準與國際協調,並非實質要求降低資本支出或停止模型訓練,但市場已開始試算:若訓練節奏放慢,像CoreWeave這類重押在高速AI運算市場、且大量電力資源部署於高階數據中心區域的業者,未來需求成長軌跡恐怕不如先前樂觀。
展望未來,AI基礎建設將走向兩條交錯路徑:一條是高算力晶片與雲端GPU叢集,仍會是前沿模型的關鍵,但增速可能從「直線飆升」變成「階段性調整」;另一條則是安全、治理與邊緣運算,隨著監管框架與產業自律成熟,成長曲線有機會更為穩健,甚至在估值壓力加劇時,成為資金新的避風港。對投資人而言,過去簡單以「誰能提供最多算力」作為選股準則,恐怕已不合時宜,如何在算力、安全與效率之間重新找到平衡,才是下一階段AI投資的核心考題。
可以確定的是,當創造AI的教父們親自按下煞車鍵,AI產業正式進入「安全優先」的新時代。晶片股的短線震盪,也許只是調整的起點;真正關鍵在於,哪些公司願意調整商業模式,從純粹追求極限性能,轉向提供可被監管、可被信任、也更符合人類長期利益的AI基礎建設。這場科技與資本市場的拉鋸,才剛開始。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。