我的網誌
Keysight稱2026創紀錄,Q1指引2.040–2.060億美元,高於預期;供應仍為變數。
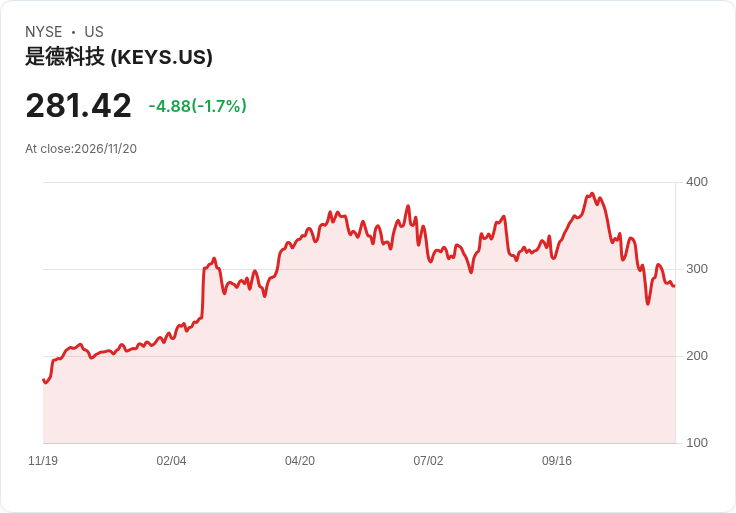
開場引子:Keysight Technologies 在公佈2026財年第四季財報後,管理層以「史上最強的一年」形容去年表現,並為2027財年提出具野心的基線——20%營收成長。此一展望立基於強勁的AI基礎建設需求、創紀錄的接單與積壓訂單,但同時伴隨供應限制與利潤正常化風險。

背景與重點資料:公司執行長Satish Dhanasekaran表示,第四季訂單年增53%、營收年增41%,單季營收1.9940億美元($1.994B),每股盈餘$3.61,均超過市場預期。管理層指出,Wireline 與AI相關的測試與量產需求涵蓋從矽設計、系統模擬到高附加價值製造等環節。全年研發支出近12億美元,財年內回購股票約6.67億美元;季末現金及約當現金29.16億美元。
財測與財務結構:財務長Neil Dougherty為下一季(2027財年第1季)指引營收介於20.40億至20.60億美元,明顯高於分析師預估約19.77億美元;每股盈餘指引$3.63–$3.69,同樣高於市場預期。公司預估2027財年資本支出約2.75億美元,非GAAP有效稅率約14%。Dougherty也提醒,2026年度有一次性約110個基點的IEEPA關稅退稅帶來的利潤提振在2027年不再重複,將使毛利率面臨正常化壓力。
供應鏈、積壓與風險:管理層反覆強調供應仍為限制因素,且問題集中在「一打到兩打」關鍵SKU上。公司估計因供應限制導致的積壓延伸約2億至3億美元。Dhanasekaran 表示已採取「擴大供應來源、建立長期合作、增加製造能量」等策略,並以18個月視野來規畫供應。儘管如此,分析師仍對下半年能否如期去化積壓與持續加速需求抱持懷疑。
執行力與財務紀律:管理層強調執行成效——已實現100M美元的併購成本協同效益;併購業務營運利潤從第一季的11%提升至第四季的32%。公司第四季毛利率69%、營業費用6.62億美元、營業利率35.8%;當季回購約45萬股,耗資1.5億美元,授權尚餘8.33億美元可用。人事變更方面,Jason Kary 將接任CFO,接棒在任13年的Neil Dougherty,管理層表示此為有序交接。
分析、對立觀點與駁斥:批評者質疑AI需求能否持續推動如此高成長、及供應瓶頸何時真正解除;另有觀點指出利潤率將因一次性退稅消失與資本投放而承壓。對此,管理層反駁說:1) 訂單與管線處於歷史高位,AI業務訂單約為去年同期2.5倍,客戶數幾乎翻倍;2) 已啟動擴產與供應多元化,且以中長期(18個月)視角規畫;3) 已實現顯著併購協同並展現營運槓桿,顯示可維持利潤表現。
結語與後續觀察建議:Keysight 將2027財年定位為「以20%為基線」的成長年,顯示管理層對AI和6G相關市場機會持高度信心,但能否實現仍倚賴供應去化、訂單能否轉化為出貨與利潤率在無一次性利得下的穩定表現。投資人與市場觀察重點應包括:第一季實際業績與訂單走向、供應鏈去瓶頸的確切時點與幅度、CFO交接對資本策略的影響,以及AI/6G業務的訂單持續性與毛利貢獻變化。若管理層能如期擴產並維持訂單轉化,Keysight 有望兌現其高增長基線;反之,供應或利潤壓力將成為主要風險。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。