我的網誌

Q3 GAAP每股盈餘0.34美元勝預期,營收2.7746億美元略遜;TCE、調整後EBITDA雙雙顯著上揚,淨資產約52億美元。
挪威航運公司Hafnia於2026年第三季公佈財報,呈現「每股盈餘擊敗預期但營收不及預期」的混合訊號,市場應警覺營收動能與利潤來源差異。

財報要點顯著:Q3 GAAP 每股盈餘(EPS)為0.34美元,比市場預期高出0.04美元;營收為2.7746億美元,年增12.3%,但較預估少了1,964萬美元。營運指標方面,Time Charter Equivalent(TCE)總計277.5百萬美元,較2025年Q3的247.0百萬美元成長約12.4%,對應的平均每日TCE為32,708美元。調整後EBITDA為2.097億美元,較去年同期的1.505億美元跳升約39.3%。截至2026年第三季末,淨資產值約52億美元,摺合每股約9.80美元(NOK 94.16)。公司並披露,截至2026年11月13日,第四季船隊總收益天數已有74%被鎖定,平均合約水準為每日55,148美元。
背景與意義:Hafnia作為成品油運輸業者,營收受運價波動與船舶利用率影響。報告中TCE與EBITDA的雙重成長顯示公司在運價上行週期或合約組合上取得實際收益,但營收未達預期指出交易量、一次性專案或合約結構可能與市場預估存在落差。公司近期亦完成3億美元增資,同時將對TORM的持股提高至19.85%,顯示在資本與策略聯盟上積極佈局,強化在成品油航運市場的地位。
深入分析:EPS 優於預期但營收落後,通常反映毛利率改善、成本控制或非現金專案(例如公允價值調整或匯兌收益)對利潤帶來正面影響;報表未披露全部細節前,投資者應追查利潤來源是否具可持續性。此外,TCE每日平均32,708美元與第四季已鎖定的55,148美元顯示合約組合存在時間與價格差異:已鎖定合約水準高於當季現貨平均,為公司提供短期保護,但若進入2027年市場回落,收益可望受到壓力。
反駁可能的樂觀論點:支持者可能主張高比例的Q4覆蓋與近期增資、戰略持股提升,能在運價波動中保護公司並創造機動性;然而,必須承認航運報酬具有高度週期性,且全球能源需求、航道緊張(如荷爾摩茲海峽情勢)或船舶供給變化都能迅速改寫價格。即便短期合約價格高,長期回報仍受大盤運價正常化風險限制。
結論與展望:Hafnia此次財報展現利潤能力增強與財務基礎穩健(淨資產約52億美元),但營收未達預期提醒投資者審視收益來源與可持續性。接下來應關注三項指標:1) 未來季的TCE與合約覆蓋率變化;2) 公司在增資與TORM持股調整後的資本運用與協同效應;3) 全球成品油運價與需求趨勢。投資者與業界觀察者應以中期航運週期與合約結構為主線,平衡高股息/高收益期待與潛在的運價回撥風險。
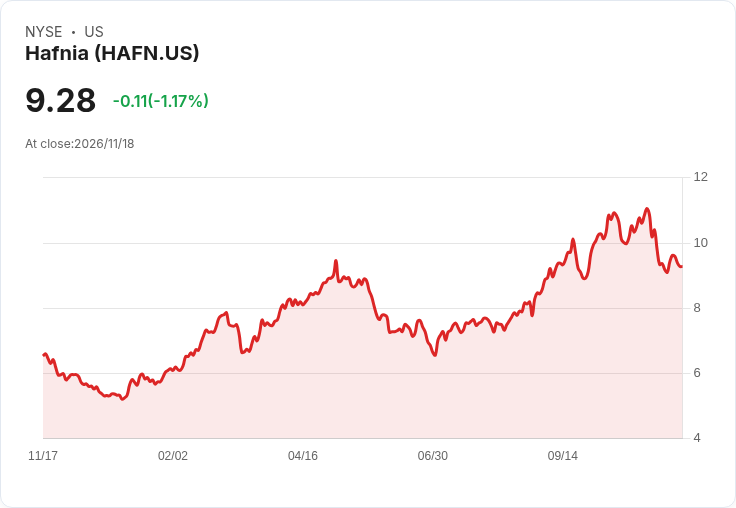
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。