我的網誌

Home Depot第三季業績優於市場估計,上調2026財年銷售目標並任命新任執行長與總裁。
美國家居建材龍頭Home Depot在最新財報中交出超出市場預期的第三季營收與每股盈餘,並同步上修2026財年的銷售展望,顯示公司對未來需求有更強的信心;同時宣佈高層人事調整,Richard McPhail出任執行長,Ann?Marie Campbell升任總裁兼營運長,管理階層調整引發市場關注。

背景與業績重點 Home Depot為美國最大家居與建材零售商,長期以來被視為房市與居家支出景氣的風向球。本季公司不僅在營收與獲利上超越分析師預估,同步將2026財年的銷售預期調整至高於市場共識,反映管理層判斷未來一段時間內消費者對改善住宅與維修的需求仍具韌性。公司發言人與財報指出,商品組合最佳化、價格策略與成本控制,是支援利潤表現的主要因素。
事實、資料與案例 公司官方公告指出,第三季「營收與每股盈餘均超出分析師預測」,並針對2026財年發布了比先前更具野心的銷售目標(公司稱將高於先前共識水準)。此外,管理層同時完成高層佈局調整:由Richard McPhail擔任執行長,Ann?Marie Campbell升任總裁兼營運長,顯示董事會在強化營運及策略執行力上的決心。
深入分析與評論 此次業績與展望上修,對投資人來說具有雙重意義:一方面證明Home Depot在面對消費趨緩與房市不確定時,仍能透過品類組合與成本管理維持獲利;另一方面,較強的銷售展望反映公司對中期需求的信心,而新任高層被視為執行這項策略的關鍵。若管理層能持續改善交易數量(transactions)與同店銷售(same?store sales),則利潤與現金流表現可望進一步支撐估值。
駁斥替代觀點 市場上也有不同聲音:部分分析師與投資人擔心整體經濟放緩、住宅市場尚未完全復甦,交易量可能持續偏弱,促使業績具有波動性。對此,支援方指出,Home Depot的業務具有一定防禦性——小型維修與維護支出通常較不受景氣影響,且公司在專業承包商與消費者兩端均有佈局,可分散風險。當然,若通膨再起或利率長期維持高位,仍為不可忽視的下行風險。
總結與展望(行動號召) 關鍵觀察指標包括未來幾季的同店銷售、交易數成長、毛利率趨勢及管理層對2026財年目標的具體分解與執行計畫。投資人與產業觀察者應密切關注公司季報與電話會議內容,以及新任執行長與總裁如何推進供應鏈效率、價格策略與專業客戶拓展。短期內,若公司能持續展現交易回暖與利潤穩定,則有助於支撐股價與市場信心;反之,宏觀逆風或交易持續疲弱,仍可能壓抑未來表現。
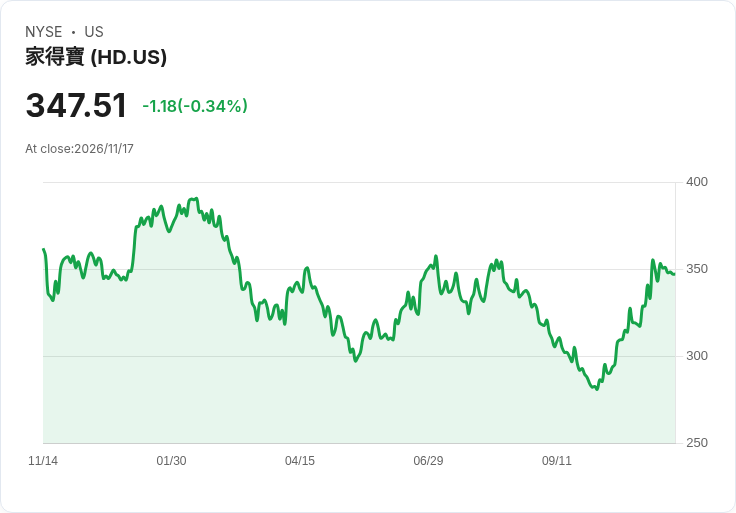
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。