我的網誌
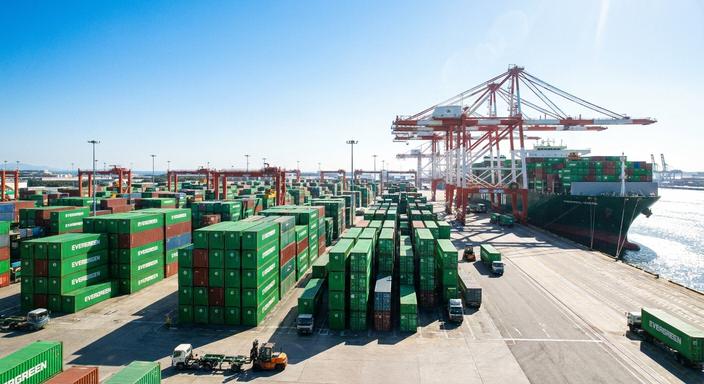
今日法人發布最新航運產業展望,看好貨櫃航運股長榮(2603)2027年營運前景。儘管面臨新船交付帶來的供過於求壓力,但受惠於地緣政治干擾、港口壅塞及老舊船舶淘汰等因素,有望抵銷過剩運能。長榮作為指標股,年底前的農曆年備貨潮預期將帶動運價止跌回升,整體營運維持正向發展。
淡季運價短期修正但長期具備支撐
進一步剖析長榮(2603)目前的營運環境,法人分析指出,貨櫃航運市場目前正由傳統旺季轉入淡季,貨量放緩使得運價動能短期受到壓抑,預估未來四周運價將處於修正格局。然而,2027年的市場供需多空交錯,地緣政治風險導致的航線調整與塞港問題,將持續消耗市場上的多餘運力,使得整體貨櫃運價能夠維持在高檔區間,對公司的獲利能力形成實質支撐。
法人看好貨櫃航運獲利年增表現
在市場反應與法人觀點方面,市場普遍預期航商獲利仍可維持年增趨勢。儘管11至12月進入淡季,但考量到全球船舶調度依然偏緊,加上歐美港口壅塞情況未解,有效運力持續受到干擾。這些外在條件讓投資機構對指標股的後市動向保持高度關注,並認為相關市場交易工具可伺機布局,反映出法人圈對貨櫃航運短期營運的正向態度。
年底至明年初迎來季節性出貨潮
針對後續觀察重點,投資人需密切留意12月至2027年1月的市場變化。這段期間預期將迎來中國農曆年前的提前備貨潮,季節性的出貨需求升溫有望帶動歐洲線等主要航線運價止跌回升。此外,仍需持續追蹤地緣政治風險的發展以及全球供應鏈的調度狀況,這些因素將成為影響實際營收表現與股價動能的關鍵指標,同時也要注意運力過剩未如預期消化的潛在風險。
長榮(2603):近期基本面、籌碼面與技術面表現
基本面亮點
長榮為全球第七大貨櫃航運及台灣龍頭,市值達5564.1億元,本益比約6.0,交易所公告現金股利殖利率達6.2%。營收方面,2026年10月單月合併營收為536.03億元,創26個月新高,月增7.83%,年成長高達96.13%。受市場供需影響帶動運價上漲,營收連月爆發表現優秀,凸顯其產業地位與強勁營運動能。
籌碼與法人觀察
觀察近期籌碼變化,截至2026年11月16日,外資單日買超255張,投信買超1666張,自營商買超503張,三大法人合計買超2424張;主力單日買超達2163張,買賣家數差為負123家,顯示資金有集中化趨勢。近5日主力買賣超比例為2.1%,近20日則達8.8%,官股持股比率維持在2.65%左右,整體法人與主力態度偏向中性偏多。
技術面重點
股價於10月底創下271.50元波段高點後,近期於250元至260元區間進行高檔整理。觀察近60筆交易數據,股價自半年來穩步走高,短中期均線維持偏多相對位置。近期以11月中旬的257元附近為交投重心,下檔以9月底收盤價239.50元及250元整數關卡作為重要支撐。短線風險提醒投資人,高檔震盪期間需留意籌碼鬆動,以及量能若續航不足可能面臨的技術性回檔壓力。
靜待備貨潮發酵與運價支撐力道
綜合上述分析,長榮在基本面具備高殖利率及營收成長雙引擎保護,法人也預期長期運價具備實質支撐。未來幾週雖面臨運價修正的淡季考驗,但年底至明年初的農曆年備貨潮將是後續觀察的關鍵指標。投資人應密切關注市場供需變化與地緣政治風險,靈活應對潛在波動。
【免責與製作說明】
本文內容僅供參考,不構成任何投資建議或買賣邀約。文中股價、漲跌幅、成交量等數據取自 CMoney 資料庫,即時數據可能隨時變動。投資一定有風險,請自行評估並審慎決策。
本文由 AI 輔助撰寫,數據及資料皆來自 CMoney 資料庫及公開平台,經「權知道編輯團隊」依規則審核後發布。
點我加入《理財寶》官方 line@
https://cmy.tw/00Cd0j