我的網誌

Q3 非GAAP每股EPS 0.83美元、營收185.51百萬美元雙超預期,回收與部署創紀錄,ERC 年增23%。
Jefferson Capital, Inc.(JCAP)於2026財年第3季交出亮眼成績單:非GAAP每股盈餘(EPS)為0.83美元,超出分析師預期0.10美元;營收達185.51百萬美元,年增23.0%,亦高出預期約8.49百萬美元。公司同時公佈多項營運面亮點,包括當季回收(Collections)成長35%至319.2百萬美元,部署(Deployments)年增111%達318.0百萬美元,且估計剩餘回收金額(Estimated Remaining Collections, ERC)上升23%至約3.6 billion美元(約36億美元)。

背景與現況: Jefferson Capital 為專注於債權回收與資產管理的金融服務公司,透過收購與管理不良債權組合以創造現金流與回報。本季資料顯示,公司在回收能力與資產部署兩端均出現實質改善:高出預期的EPS與營收,反映回收效率與收入認列的同步提升;ERC 的成長則意味未來可期待的回收基礎擴大,為後續季度提供收入支撐。
事實與資料重點: - 非GAAP EPS:0.83 美元(超出預期 0.10 美元) - 營收:185.51 百萬美元,年增 23.0%(超出預期 8.49 百萬美元) - 當季記錄回收:319.2 百萬美元(+35%) - 部署創新高:318.0 百萬美元(+111%) - ERC:上升至約3.6 billion美元(+23%) - 資本動作:公司近期發行 1 億美元高階票據(senior notes),並計畫將槓桿目標維持在2.0–2.5倍,擴充套件汽車金融業務並納入 Phin Solutions 以擴大平臺能量。
分析與評論: 這組成績顯示 Jefferson Capital 正在靠回收動能與積極部署擴張其資產規模,ERC 的擴大尤其重要,代表未來可轉化的現金流基礎在擴張;部署大幅成長則反映公司在資產購置與資本運用上的積極姿態。發行1億美元高階票據可視為為擴張提供資金,且管理層設定的2.0–2.5倍槓桿目標顯示其試圖在成長與資本結構間取得平衡。
異議與回應: 批評者可能憂慮公司過度依賴回收強度,或在利率上升、經濟景氣轉弱時面臨回收與估值雙重壓力;另有聲音擔心擴張速度與新增信用風險。對此,公司資料顯示不僅當季回收與部署同步提升,ERC 亦上升,顯示回收前景有實質支撐;同時以發行票據增強流動性並設定明確槓桿區間,屬於風控與成長並行的策略。不過,投資人仍須關注宏觀環境、利率走向與法律監管變動對回收率與息差的影響。
總結與展望: Jefferson Capital 本季交出超預期財報與創紀錄回收、部署數字,短期基本面獲得強化。未來觀察重點為(1)ERC 的持續變動與回收率穩定性、(2)槓桿水準是否維持在管理層目標範圍、(3)汽車金融與 Phin Solutions 的整合與獲利貢獻。建議投資人與市場參與者持續追蹤接下來的季度業績、債務成本走向與監理環境,以評估公司成長可持續性與風險水準。
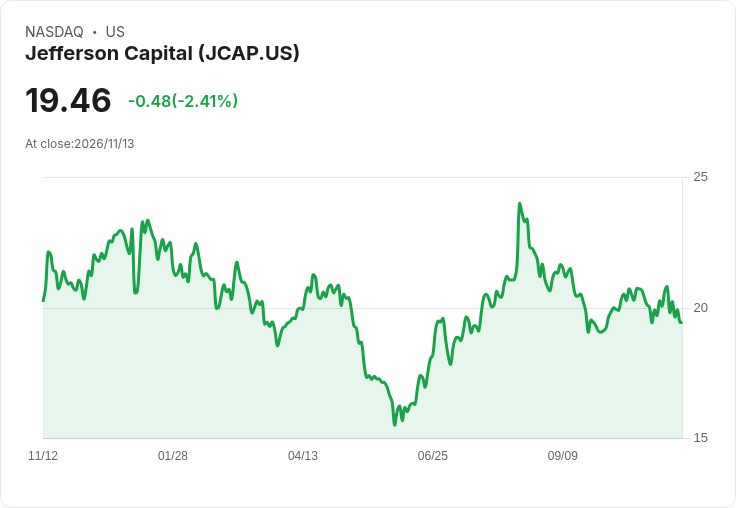
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。