我的網誌

CoreWeave Q3營收大增、每股調整虧損優於預期,推動Neocloud族群盤前跳升,但槓桿與資金成本風險仍未解除。
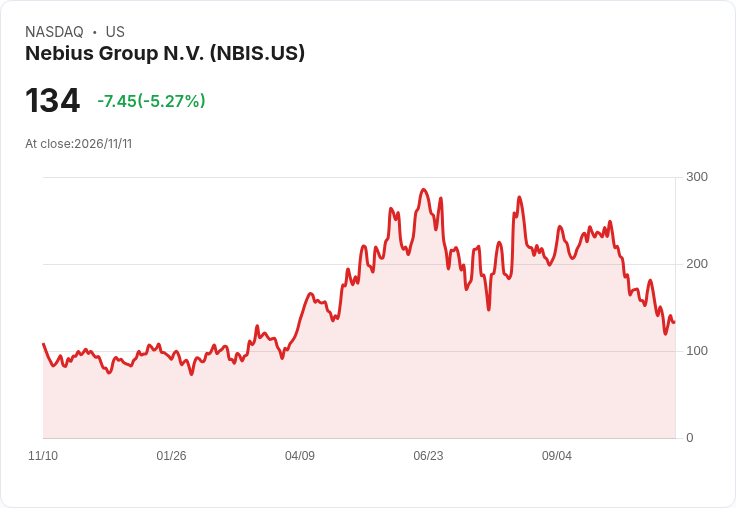
CoreWeave週三公佈的第三季財報與展望遠勝市場預期,盤前股價跳升14.8%,帶動同業同步上揚,成為當日Neocloud族群反彈的主因。Nebius盤前漲12.2%、IREN漲8.9%、Cipher Digital漲7.8%、Applied Digital漲7.3%、Core Scientific漲6.4%,顯示投資人短線信心回溫。

財報要點顯示,CoreWeave截至9月30日的單季營收為36.6億美元,較去年同季翻倍;調整後每股虧損為1.27美元,優於分析師預估的1.54美元虧損與3.54億美元營收預期。公司執行長Michael Intrator形容此為「突破性季度」,並指出成長受多元資金來源支撐,包括以客戶合約為抵押的融資,以及約90億美元的客戶預付款與保證金,形成可觀的業務背書。
背景與爭議:Neocloud與AI基礎建設供應商近年遭投資人質疑成長能否永續,主要擔憂集中在高資本支出、融資成本與負債水準。CoreWeave先前信用違約掉期(CDS)利差一度擴至逾11%,被視為市場對其信用風險警示。此次財報雖緩解部分疑慮,但並未完全消弭外界對資金成本與長期獲利能力的疑慮。
深入分析:營收大增與優於預期的虧損數字,短期內提供三大正面訊號——需求旺盛、價格與GPU續約有利,以及預付款項形成的現金緩衝。然而,若以公司自身早前宣佈的目標(如2028上半年達成獲利)來看,真正的試金石仍在未來幾季的利潤率改善、現金流穩定性與資本支出效率。關鍵監測指標包括毛利率走勢、客戶集中度、預付款項的回收速度,以及新融資的利率與條件。
駁斥替代觀點:批評者認為CDS利差高、負債沉重以及高資本支出模式使Neocloud模式不可持續。這次財報顯示,透過客戶合約抵押與大額預付款,企業可取得低於公開市場融資的資金來源,暫時降低違約恐慌;但這並不等於風險消失,若資本市場利率上升或主要客戶需求放緩,槓桿壓力仍會放大。因此,過度樂觀或過度悲觀皆非理性回應。
結論與展望:CoreWeave的Q3資料為Neocloud族群帶來喘息機會,投資人應在重新評價估值時同時追蹤現金燒量、融資條件、GPU價格與客戶合約續約情況。對公司與業界而言,未來需更多透明的資本計畫披露與耐久性證明,方能將短期信心轉為長期信任;對投資者而言,建議密切關注未來營運數據與信用指標,如CDS利差與融資成本變化,作為調整投資組合的依據。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。