我的網誌

第三季淨損123萬美元,營運虧損280萬,股本酬勞大降,財務收益則顯著上揚。
巴西鉀肥公司(Brazil Potash Corp.)公佈2026年第三季財報,呈現虧損收斂與損益結構改善的混合訊號。公司報告本季稀釋每股虧損 0.02 美元,淨損為 123 萬美元,營運虧損則為 280 萬美元;同時本季財務收益達 67.23 萬美元,較去年同期的 8.19 萬美元大幅增加。

背景與關鍵資料 - 營運面:本季營運虧損 280 萬美元,顯示核心業務仍未達到獲利,但規模與上季或年度趨勢須進一步觀察以判斷是否呈改善。 - 淨值與單位表現:稀釋後每股虧損 0.02 美元,數字相對輕微,反映在股本攤薄後的損失並不龐大。 - 非現金支出顯著下降:本季股本酬勞(share-based compensation)為 43.85 萬美元,遠低於去年同季的 972 萬美元,代表上一年度有大量一次性或高額的股權給付,本季回落後對損益表的擠壓明顯減輕。 - 財務專案改善:財務收益 67.23 萬美元,較去年同期 8.19 萬美元增長顯著,成為抵銷營運虧損、使淨損較營運虧損小幅收斂的重要因素。
進一步分析與評論 公司本季數字呈現「營運仍虧損、非經常性或財務專案改善」的特徵。股本酬勞大幅下滑,有助於短期損益改善,但屬非經常性因素,不能單純視為營運能力提升的指標。財務收益增加雖有助於當季淨損縮小,但長期可持續性需觀察收益來源(如利息、外幣或投資收益等)。
法務與產業面動態也影響投資評估。巴西最高法院已允許公司位於 Autazes 的專案推進,這對公司專案開發與未來資產化是利多;但大型資本投入、環評與地方允許等後續程式仍具不確定性。產業層面亦有大型投資動向,例如其他業者和合作夥伴在肥料產能與計畫上的進展,顯示市場對肥料投資仍有興趣,但也加劇競爭與資金籌措壓力。
駁斥疑慮與風險提示 - 懷疑論點:批評者會指出公司仍未達到營運獲利、專案尚需大量資金,且政策與環評風險高,短期內難以轉虧為盈。 - 反駁與緩解:公司本季的股本酬勞降低與財務收益回升,短期內減輕了損益壓力;法庭允許 Autazes 專案推進也降低了部分法律阻礙,為後續融資與開發提供更明確的路徑。然而,這些改善多屬階段性或財務層面,對於營運轉正仍需更多實際里程碑(如融資到位、施工啟動、產能準備)來支援。
結論與展望(行動號召) 巴西鉀肥在本季展現出財務專案與非現金費用減少所帶來的利好,但核心營運仍處虧損狀態,未來走向將仰賴關鍵事件:Autazes 專案的下一步執行、能否順利取得所需資金與合作夥伴,以及全球肥料市場價格與需求變動。建議投資人與利害關係人持續關注公司後續的資金籌措公告、專案時間表以及任何與產能啟動相關的實際進展。
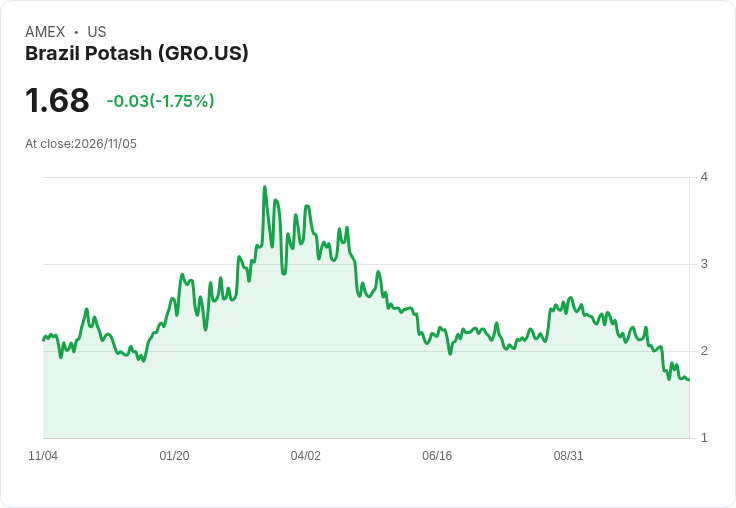
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。