我的網誌

美國股市在AI政策博弈與利基產業財報支撐下,呈現「大科技+專業服務」雙線走強格局。從CIBC依政黨輪替設計的AI投資籃子,到多家醫療、工業、能源與半導體公司財報優於預期,顯示資金正精準轉向高獲利、低波動的成長股。
在華府政治風向與AI熱潮交織下,美股資金版圖悄悄重排。加拿大銀行CIBC一份最新報告指出,民主黨橫掃期中選舉後,市場風險偏好轉向防禦與穩健成長,美股投資焦點從高波動的AI概念股,重新集中到雲端巨頭與軟體平台,形成一波「大科技+專業服務」的新多頭結構。

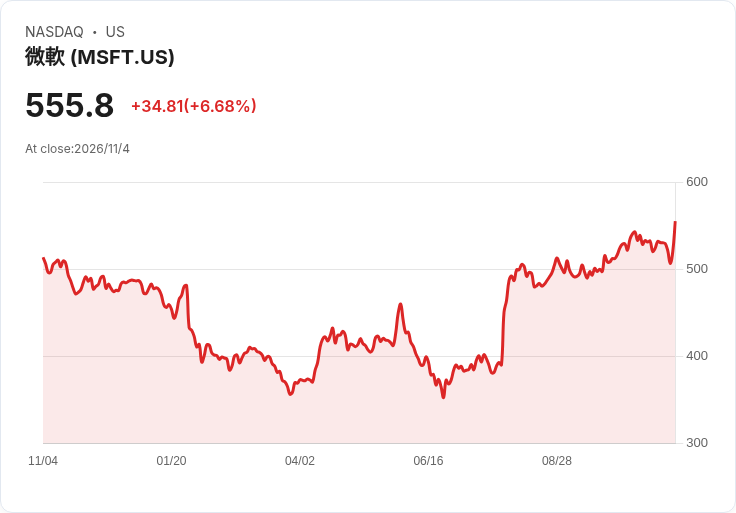
CIBC在選前預先打造兩套投資籃子:一套在民主黨掌控國會情境下受惠,一套則假設共和黨掌權。隨著民主黨勝出,該行認為監管將更趨嚴格、企業環境較不友善,投資人趨向保守,因此偏好波動度較低、現金流穩定的跨國大企業。報告點名的36檔潛在受惠股,科技巨頭如Meta Platforms(META)、Apple(AAPL)、Alphabet(GOOGL)、Amazon(AMZN)與Microsoft(MSFT)全數入列,搭配民生消費、房地產、醫療、金融與公用事業等板塊,形成分散風險的防禦型組合。
在AI題材配置上,CIBC明確表示,在「監管壓力升高」的情境中,將減少以AI硬體為核心的「鏟子與鐵鍬(picks-and-shovels)」類股比重,改由雲端運算業者(hyperscalers)與軟體平台擔綱主角。這意味著,過去因資料中心擴張而受追捧的AI工業股,短線可能出現一波「消化期」。
地緣政治更放大了這項調整。CIBC特別點名德州,指出若共和黨籍州長Greg Abbott在選戰落敗,由主張暫停新資料中心興建與許可的準州長Gina Hinojosa接手,勢必拖慢當地機房開發腳步。短期而言,AI工業相關個股恐遭到市場先賣為敬。但CIBC也強調,建設放緩反而讓雲端巨頭有更多時間分散資本支出,有助支撐其估值水準,對Microsoft(MSFT)與Meta Platforms(META)等高舉債發行、積極布局AI資料中心的企業而言,壓力反而可能略為減輕。
CIBC認為,多數已規劃中的資料中心最終仍會落地。原因在於,資料中心可帶來就業、經濟成長與稅收,對任何一位政治人物而言都極具吸引力,更沒有人願意被扣上「讓美國在AI競賽輸給中國」的政治標籤。因此,儘管短期建設節奏可能調整,但中長期AI基礎建設趨勢依舊向上,僅是建設地點可能轉向支持前總統Donald Trump且具公用事業管制體系的紅州。
與此同時,共和黨版本的投資籃子則完全不同調。CIBC指出,若由共和黨主導國會並控制參議院,預期監管限制將較少、地方政府對資料中心建設更為友善,AI硬體與基礎設施股將成為最大贏家。該籃子涵蓋45檔標的,包括Nvidia(NVDA)、Advanced Micro Devices(AMD)、Broadcom(AVGO)、Vertiv(VRT)與GE Vernova(GEV)等,幾乎囊括整條AI供應鏈。從晶片、電源管理到電力基建,一旦政策鬆綁,這些個股可能迎來新一波資本開支循環。
除了AI政策押注,近期多家利基型公司財報亮眼,也成為資金「精準加碼」的重要風向。金融科技龍頭Fair Isaac Corp.(FICO)公布最新一季獲利1.75億美元,每股盈餘8.12美元,若排除一次性項目,調整後每股達11.10美元,優於市場預期;全年度獲利達8.35億美元、營收25.3億美元,顯示其信用評分與分析服務在高利率環境下持續受金融機構倚重。投資人可解讀為:在信貸風險升溫之際,金融機構更願意付費購買精準風險模型,為FICO帶來穩定成長。
半導體供應鏈同樣傳出捷報。音訊與混合訊號晶片廠Cirrus Logic(CRUS)上季淨利1.147億美元,每股盈餘2.23美元,調整後達2.70美元,優於分析師預期;營收5.595億美元亦高於市場預測,並預期下一季營收介於5.10億至5.70億美元。這反映在智能裝置需求起伏中,專攻特定應用市場的晶片廠能藉客製化與技術門檻維持利潤,與高波動的標準化晶片市場形成對比。
醫療與工業相關利基股同樣展現韌性。線上醫療保險平台EHealth(EHTH)雖在第三季虧損3,590萬美元,每股虧損1.57美元,但全年度營收目標仍落在4.05億至4.45億美元區間,凸顯其在保險分銷平台的成長潛力。牙科產品商Envista Holdings(NVST)第三季調整後每股盈餘0.40美元,優於預期,營收6.915億美元亦略高於市場預估,全年EPS目標介於1.54至1.58美元。專業醫療服務商U.S. Physical Therapy(USPH)則交出調整後每股盈餘0.80美元、營收2.226億美元的成績,雙雙優於分析師預測,反映美國醫療需求持續支撐實體與服務型醫療股。
在傳統產業方面,Allient(ALNT)靠運動控制產品受惠工業自動化浪潮,第三季調整後每股盈餘1.07美元、營收1.644億美元皆超出預期,股價今年以來上漲約48%。能源股APA Corporation(APA)更因油氣價格與產量帶動,第三季獲利6.98億美元,每股盈餘2美元,調整後1.94美元大幅擊敗市場預期,營收2.81億美元也高於估值;股價自年初以來上漲82%,過去12個月更是翻倍。飯店REIT Park Hotels & Resorts(PK)則交出每股營運基金(FFO)0.39美元、營收6.02億美元的成績,略優市場預期,顯示旅宿需求仍在高檔盤旋。
整體來看,這一輪財報與政策訊號釋出一個明確訊息:美股多頭不再是全面性大漲,而是高度集中在「具明確現金流、政策受惠與技術門檻」的標的。政局變化使AI題材走向「分岔」,民主黨主導下,雲端巨頭與軟體平台如Microsoft(MSFT)、Meta Platforms(META)被視為兼具成長與防禦的首選;一旦未來政治版圖再度偏向共和黨,Nvidia(NVDA)、AMD(AMD)、Broadcom(AVGO)等AI硬體與電力基建股,則有機會重新成為行情主軸。對投資人而言,關鍵不再只是押寶哪一檔AI股,而是理解政策如何重新分配資本開支與監管成本,並在科技、醫療、工業與能源等利基產業中,尋找真正能跨越景氣循環的獲利機會。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。