我的網誌

摘要 : Fal完成13億美元募資、估值躍升至160億,推理服務需求暴增但毛利受制於高昂運算成本。
新聞 : San Francisco 的 AI 推理平臺 Fal 在最新一輪募資中籌得約 13 億美元,領投者為 Bessemer Venture Partners,參與者包括 Nvidia、Sound Ventures 與 T. Rowe Price,此輪交易使公司估值從今年四月的 80 億美元翻升到 160 億美元。Fal 同步公佈 Series E 與 Series F,兩輪合計募資約 16.5 億美元(先前由 Sequoia 領投的為早期輪次),顯示資本市場對 AI 推理基礎設施的強烈信心(資料來源:彭博報導)。

背景與現況: Fal 自 2021 年由 Burkay Gur(前 Coinbase 機器學習主管、曾任 Oracle 工程師)與 Gorkem Yurtseven(前 Amazon 開發者)創立,專注於代管並執行視訊、影像與語音等大型 AI 模型的推理(inference)服務。該公司今年早些時候宣佈年化營收已突破 8 億美元,反映企業端對即時模型輸出服務的實際需求已快速升溫,尤其是採用開源模型的使用者群。
核心論點與分析: 1) 估值與資本動向:本輪由 Bessemer 領投、Nvidia 等龍頭硬體廠參與,不僅是資金面的支援,也象徵硬體供應鏈與推理服務廠商之間的策略性連結。資金將被用於擴大運算能力、最佳化推理軟體堆疊與拓展企業客戶。
2) 市場驅動力:隨著大型語言模型與多模態模型廣泛部署,實際執行(推理)成為企業付費的核心場景。Fal 能迅速轉化為營收,顯示市場規模足夠大,且使用者願意為低延遲、高可用性的推理服務付費。
3) 利潤挑戰:與多家同業(如 Baseten、Fireworks AI、Modal)類似,Fal 面臨毛利率被高昂的運算購置或租用成本擠壓的問題。多位熟悉推理公司財務的人士指出,雖然收入成長快速,但毛利仍偏薄,未來能否透過更有效率的硬體採購、專屬加速器或訂價策略改善獲利,是投資人關注的重點。
替代觀點與回應: 有觀點認為推理服務將因競爭與硬體成本而逐步商品化,長期獲利空間有限;另有聲音擔憂估值擴張速度可能高於基本面改善速度。針對此類疑慮,可觀察三條可能路徑:一是與硬體廠(如 Nvidia)深化合作或獲取折扣以降低成本;二是走向垂直化、提供針對行業的高附加價值推理解決方案以提高單位毛利;三是透過技術最佳化(模型量化、稀疏化、專屬加速器)大幅降低每次推理的成本。資金挹注與已觀察到的營收增長,至少為 Fal 提供更多時間與資源去執行這些策略。
結論與展望: Fal 的快速募資與估值翻倍,凸顯資本市場與企業客戶對 AI 推理能力的高度渴求;然而,高昂的運算成本與競爭壓力意味著「規模成長 ≠ 立即獲利」。未來 12–24 個月,市場將檢驗 Fal 是否能藉由技術最佳化、成本談判或產品差異化,將強勁的收入成長轉化為可持續的利潤;投資人與企業客戶應密切關注其毛利率趨勢、與硬體供應商的合作細節以及是否能在利潤與價格間取得平衡。
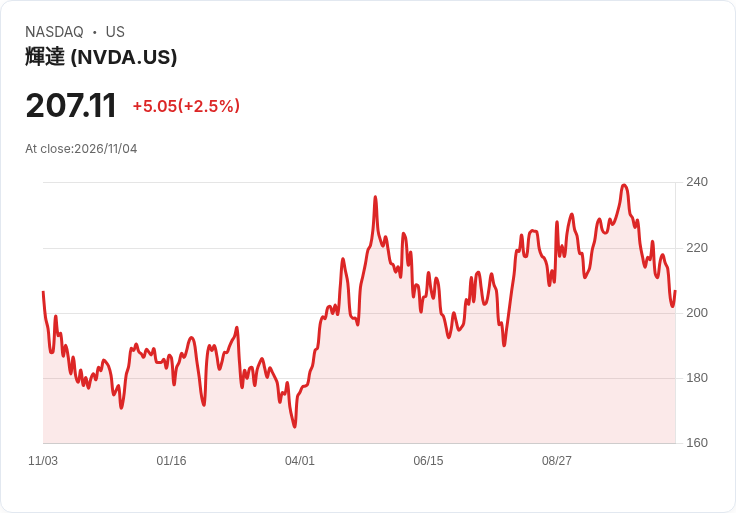
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。