我的網誌

蘋果公佈9月季1145億美元、史上最佳財年,卻稱記憶體與供應限制將使12月季營收增幅放至7%–10%。
開場引人:新任執行長約翰·特努斯(John Ternus)在首度主持財報會中以「身為蘋果CEO是一種榮幸」開場,宣佈公司在9月季度交出1145億美元營收、年增12%,並寫下公司史上最佳財年與每股盈餘紀錄。但管理層同時以審慎語氣警告:供應瓶頸與「前所未見」的記憶體價格,將在12月季壓低毛利並限制出貨。

背景與事實:財報揭示多項關鍵數字-淨利307億美元、稀釋後每股盈餘2.10美元;營收分項:iPhone 576億美元、服務31.6億美元(創高)、Mac 108億美元、iPad 62億美元、穿戴與配件83億美元。公司現金與有價證券1370億美元、總債務800億美元;本季已回饋股東280億美元(含240億美元買回)。全年營收達4788億美元,EPS創9.98美元(註:財報原文為8.98美元按會議內容陳述)。
主旨與分析:管理層把焦點放在三個關鍵變數:iPhone產品迴圈與Siri AI的推展、供應面瓶頸、以及記憶體成本壓力。特努斯稱新款iPhone Duo為「自首款以來最具變革性」,並強調2.5億活躍裝置的生態規模;財務長凱文·帕雷克(Kevan Parekh)指出公司毛利本季為47.9%,並已收到大部分關稅退款,但預告12月季毛利將降至45%–46%,原因包括較高的記憶體成本與Siri AI匯入成本。公司同時預估12月季整體營收年增7%–10%、服務年增8%–9%、營運費用介於204億至208億美元。
供應與成本風險細節:會中披露的關鍵風險包括:iPhone Duo目前仍供不應求;Mac與iPad在12月季面臨以記憶體為主的供應限制。COO薩比·汗(Sabih Khan)表示,先前受限的先進晶片節點正逐步緩解,但記憶體成為新的瓶頸。管理層並透露自6月以來製造採購承諾增加330億美元,顯示為搶料與鎖定供應所做的資本性承諾。
服務面向與風險:雖然服務營收寫下新高並獲82%成長期待,但管理層警示外匯、第三方授權與行動遊戲下滑為短期逆風。帕雷克指出Siri AI相關伺服器費用將流入服務銷售成本,且目前「非常早期」,成本組合難以精確預測。
回應替代觀點:面對外界可能以創紀錄營收與龐大現金庫存作為「基本面無虞」之論點,管理層的會議語氣與資料提供了反向佐證——從財報內敘述到Q&A均反覆以「難以預測」、「我們不對未來產品路線發表評論」等限定字眼,顯示公司對供應恢復時點、記憶體價格走勢與AI成本回收存高度不確定性。換言之,表面強勁的營收與回購並未消除短期的執行與成本風險。
深入觀察:分析師在問答中持保留態度,關切供應量化、記憶體與品項組合對毛利的具體影響,以及Siri AI會如何改變服務變現模式。蘋果管理層在多個提問上選擇保守回應,並強調隱私與使用者資料控制為長期競爭優勢,但也承認為推動AI與服務擴充套件需要較高的研發與基礎設施投入。
總結與展望(行動號召):蘋果本季業績展現強大產品力與生態變現能力,但管理層以「受限供應」與「史無前例的記憶體價格」為主要短期障礙。投資人與市場應重點追蹤三項指標:記憶體價格與長期採購(LTA)動向、iPhone Duo及Mac/iPad的供需恢復進度,以及Siri AI相關成本與服務變現策略的進展。展望12月季,蘋果預估營收成長7%–10%,但實際表現將高度依賴上述變數的演變;建議關注下一季財報與公司針對記憶體供應、AI成本與服務營收的更細項揭露。
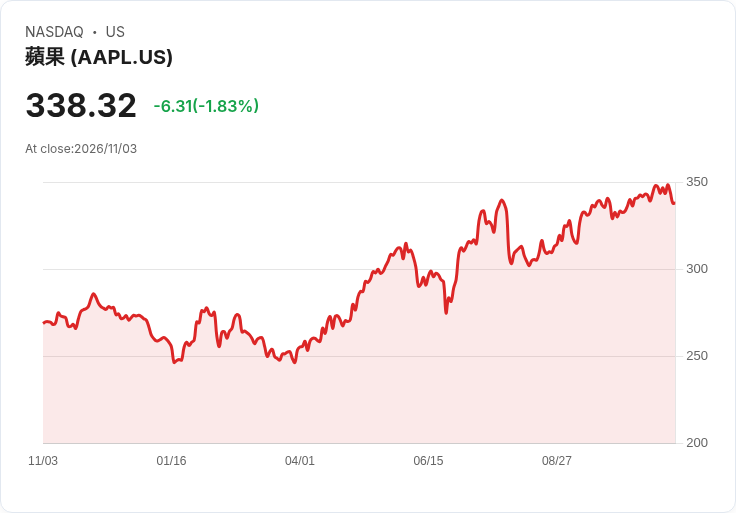
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

免責宣言
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。