

 我的網誌

AI雲端基礎建設龍頭 CoreWeave(CRWV)與儲存大廠 Seagate(STX)在科技股全面性殺盤中同步重挫,市場從「怕錯過AI」轉向「怕爆掉AI」,融資壓力、資本支出循環與獲利能否追上硬體擴張,成為新一波風險攻防焦點。
在一片對人工智慧長線需求的樂觀敘事之下,美股 AI 雲端與儲存相關個股卻同時遭遇殘酷修正,資本市場開始用股價,對「算力要燒多少錢」這個問題逼出答案。週五交易中,AI 雲端基礎建設供應商 CoreWeave, Inc.(CRWV)股價暴跌逾一成,硬碟與資料儲存巨頭 Seagate Technology Holdings plc(STX)也同步急挫,壓力集中反映在「誰來買單 AI 基礎建設的高槓桿與高投入」。

從盤面來看,CoreWeave 週五在最後半小時急殺 6.14 美元,收在 54.60 美元,距離 52 週低點 51.24 美元僅一步之遙。股價已較 138.36 美元的 52 週高點腰斬再腰斬,目前價格約低於 50 日均線 80.15 美元逾兩成、低於 200 日均線 91.52 美元逾三成。技術指標顯示 14 日 RSI 僅 38.02,逼近超賣區,短線拋售壓力明顯。而在過去一個月,CRWV 報酬率已經下跌約 29%,形成明顯下行趨勢。
同一時間,Seagate 股價也無法倖免。該公司股價於週五跌約 8%,從前一日的 700.47 美元大跌到約 635 美元區間,盤中最低觸及 625.55 美元。相較於 52 週高點 1,145 美元,目前股價仍在高位回檔,但已明顯低於 50 日均線 803.20 美元約兩成。即便 14 日 RSI 尚在 43.81、未進入技術性超賣,市場對 AI 相關儲存需求的短線期待,已顯然降溫。
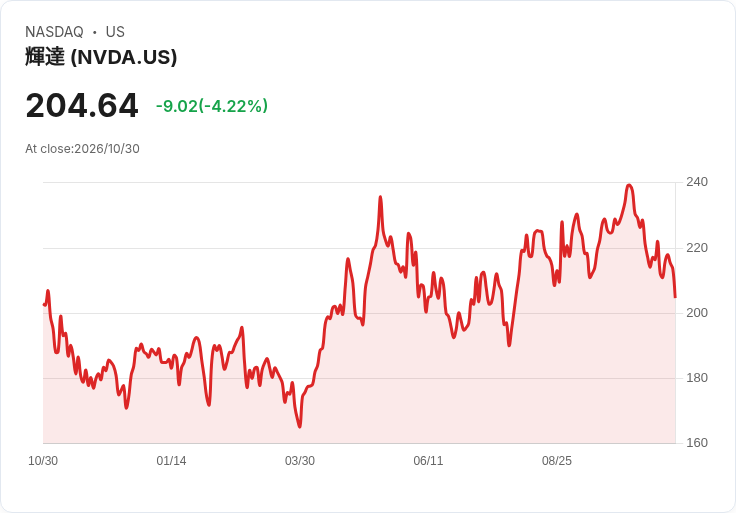
本次殺盤並非個股孤立事件,而是整個科技板塊的集體撤退。科技股比重高的 QQQ 指數單日重挫近 4%,科技板 XLK ETF 跌逾 5%,高知名度晶片股 AMD 雙位數下跌,Dell Technologies 近 12% 跌幅,Nvidia(NVDA)也回吐逾 5%。投資人不再只盯著未來幾年的 AI 成長故事,而是開始追問:在高利率環境下,以負現金流、高槓桿堆出來的算力,是否真能為股東帶來實質回報?
CoreWeave 正好成為這個問題的試金石。這家專注提供 GPU 雲端算力的公司,近期雖不斷擴張全球基礎建設——10 月 27 日剛在丹麥哥本哈根啟用大部分 22.5 兆瓦 IT 容量,並宣示將在中東及亞太新增節點——但股價走勢卻反向反映資本市場的焦慮。分析機構 UBS 指出,近期股價下跌更多是 AI 支出與高度槓桿、現金流為負的基礎建設企業整體遭到市場疑慮,而非 CoreWeave 本身需求或 GPU 價格立即惡化。
包括 Piper Sandler、Bank of America 以及 Cantor Fitzgerald 等券商,多次在 10 月針對 CoreWeave 發布報告,普遍認為公司在 AI 算力需求面仍有支撐,甚至有券商上調營收預估,或看好其每兆瓦收入與貢獻毛利率改善,足以支撐擴建經濟效益。然而,他們同時不約而同指出同一個核心風險:融資成本高企、資本支出龐大、持續依賴外部資金來擴張 GPU 及資料中心,將成為股價長期包袱。
更細緻的風險分析來自 BNP Paribas。該行刻意區分 CoreWeave 的 AssetCo 與 ParentCo 槓桿結構,認為前者償債風險相對可控,但母公司的槓桿水位及對外部融資的依賴,才是股權投資人真正需要面對的變數。其他研究機構如 Pythia Research、The Value Portfolio 等,則直指「需求強不等於股東一定賺錢」。若必須以高成本債務或稀釋性增資來支撐擴張,即便算力出租價格與需求看似堅挺,股東回報仍可能被融資成本與稀釋效應吃掉。
在投資社群平台 Seeking Alpha 上,針對 CoreWeave 的討論也明顯偏向悲觀。多數用戶集中在融資壓力、槓桿與潛在稀釋風險,甚至有人直言公司可能在不遠的未來需要外部紓困;少數看多者則強調企業客戶需求與 GPU 資產價值,認為目前股價反映的是過度悲觀。這種「算力資產非常值錢」與「但股東未必分到」的張力,成為 AI 雲端基礎建設投資命題的核心矛盾。
相較之下,Seagate 的故事則更多牽涉到科技產業固有的周期性。儘管股價短線回落,多家分析機構在 10 月仍看好其受惠 AI 資料中心儲存需求與自家 HAMR 技術優勢。Wedbush 曾指出,Seagate 與 Western Digital 在近期財報中有機會超出市場預期,因為儲存需求已追過供給,價格空間仍在,且 HAMR 技術帶來的高容量硬碟,使公司具備一定定價權。
Seagate 近期亦宣佈擴大支援結合 HAMR 與 SMR 技術的高容量儲存配置,並且獲得 Broadcom 以及 Microsoft(MSFT)的驗證,用於大型資料中心部署。市場普遍認為,在 AI 模型規模持續擴大、訓練與推論所需資料量急速飆升的情況下,長線儲存需求有相當支撐。再加上 Seagate 已在 10 月 29 日宣布季度股息 0.76 美元,顯示現金流狀況仍具穩定度,部分長線投資人因而偏向樂觀。
然而,即便多數分析對 Seagate 評價偏多,仍不掩其結構性風險。Agar Capital 在財報後調降評級,認為目前估值內含對未來獲利與利潤率過高的假設,而硬碟市場向來具高度周期性;Benjamin C. Barry 則比較 Seagate 與 Western Digital,雖承認 Seagate 在 HAMR 上領先,卻認為其估值與財務結構更難以抵禦未來毛利率壓縮及競爭加劇的衝擊。換言之,儲存需求雖旺,股價要反映的卻是下一輪景氣反轉的風險折扣。
Seeking Alpha 社群對 Seagate 的情緒則呈現「偏多但有戒心」的樣貌。看多者強調未來現金流足以支撐償債、回購、增股息與併購,認為技術與需求雙重利多尚未完全反映在股價;持保留態度者則提醒,STX 估值已高於同業,且硬碟產業天然就存在周期震盪,一旦供給擴張、價格回落,現有樂觀假設可能迅速被修正。
回到更大的版圖,近期美股科技板塊遭遇的非只是短線獲利回吐,而是對整個「AI 基礎建設商業模式」的重新定價。從 CoreWeave 的高槓桿與融資壓力,到 Seagate 在高估值下承受周期與競爭風險,市場開始意識到:AI 長線需求故事縱然動人,但要穿過高利率環境、巨量資本開支及技術迭代,最後抵達股東可享的穩健現金流與合理估值,並非理所當然。
未來幾季,投資人將更加聚焦幾個關鍵指標:第一,像 CoreWeave 這類 AI 雲端供應商,是否能從「為了建機房而借錢」轉向「靠穩定租金與現金流再投資」;第二,包括 Seagate 在內的儲存硬體商,是否能在供需循環中維持定價與毛利,不讓景氣反轉摧毀前期溢價;第三,整體 AI 建設支出是否能在 Apple(AAPL)等應用端業者的實際營收與獲利表現中,找到可驗證的回收路徑。
在這波科技股重挫背後,市場一次性把「怕錯過 AI」與「怕爆掉 AI」兩種情緒攤在檯面上。當資金從故事退回現金流、從夢想回到資產負債表,AI 基礎建設股的下一步不再只是算力誰更強,而是誰能用最少的槓桿,走出一條讓股東真正賺得到錢的算力之路。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。