我的網誌
隨著AI伺服器走向機架級架構,控制與安全晶片需求倍數成長,Lattice Semiconductor(LSCC)靠新一代FPGA產品線與併購AMI切入平台韌體與安全管理,服務可及市場上看120億美元,成為AI資料中心控制平面新黑馬。
在GPU算力成為市場焦點的同時,一場更隱形但關鍵的戰局,正在AI資料中心的「控制平面」上悄然展開。專攻小型FPGA的 Lattice Semiconductor(LSCC),在最新分析報告中被點名為這場戰局的潛在贏家,原因不在於算力,而在於它逐步掌握伺服器與機架級系統的控制、管理與安全核心。
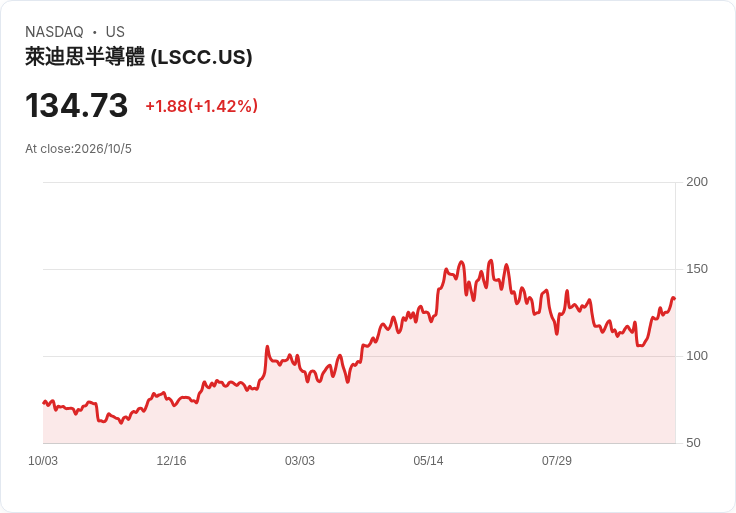
根據研究機構 William Blair 新出具的報告,分析師 Sebastien Naji 對 Lattice 給出「Overweight」評級,合理股價估值達每股160美元,主因是公司正在經歷一波產品更新週期,並且成功卡位 AI 資料中心的嶄新需求。過去,Lattice 以小型、低功耗 FPGA 著稱,主要用於邊緣裝置與嵌入式應用,如今則藉由新一代產品與策略併購,從邊陣走向 AI 機房的中心。
報告指出,Lattice 正以新一代 Nexus 2 裝置替換過去的傳統小尺寸 FPGA,這批新品平均售價顯著提升,為公司營收帶來結構性助益。更重要的是,下一階段的 Avant 產品線,平均售價預期可達過去的10到20倍,意味著同樣的設計插槽,能為公司貢獻完全不同級距的獲利。William Blair 估計,這些新產品在2026年將佔 Lattice 營收比重超過25%,為中期成長打下基礎。
隨著 AI 部署從單機伺服器,轉向整櫃、甚至整排機架的「rack-scale AI」架構,控制、管理與安全晶片的插槽數量正急速增加。Lattice 管理層透露,一個 AI 機架中可配置逾130顆 FPGA,分別負責電源管理、溫度監控、硬體安全啟動、板級通訊與容錯控制等功能。這樣的結構將 Lattice 的可服務市場推升至2030年可望達120億美元規模,顯示控制平面已成為 AI 基礎設施中不可忽視的新戰場。
在併購布局方面,Lattice 以16.5億美元收購 AMI,進一步打開平台韌體、資安與基礎設施可管理性等新業務。AMI 長期深耕主機板 BIOS、BMC 韌體與平台安全方案,是伺服器設計中最早被導入的軟硬整合夥伴之一。分析認為,藉由這起交易,Lattice 不再只是「後端被設計進去的晶片供應商」,而是有機會從系統架構設計初期就介入,影響平台如何配置控制與安全資源。
Naji 指出,結合 AMI 與 Lattice 既有的 FPGA 實力,加上與 ASPEED 的合作關係,Lattice 在 AI 資料中心的硬體、控制器與韌體三層架構上,正形成一條完整的控制平面供應鏈。AMI 本身還是一個營收逾2億美元、EBITDA 利潤率約40%的事業體,對 Lattice 現有的矽晶片本業具有明顯的獲利貢獻與綜效空間。
從產業角度來看,過去市場談到 AI 投資,多集中在 NVIDIA(NVDA) 的 GPU、Microsoft(MSFT) 的雲端平台或超大型伺服器品牌,但真正讓這些算力穩定運作的,是大量分布在主機板、機架與電源模組中的控制與安全晶片。隨著 AI 模型變得更龐大、更具關鍵性,機房對於可靠性與資安的要求也同步升級,這正是 Lattice 所鎖定的利基。
然而,市場也不乏謹慎聲音。部分投資人質疑,小型 FPGA 與平台韌體是否會遭大型晶片商或雲端業者自研取代;也有人擔心高價 Avant 產品的導入時程與客戶接受度,是否足以支撐現有成長預期。對此,分析報告認為,伺服器與機架級系統的控制與安全層,講求長期穩定與生態整合,自研成本與風險不低,反而有利於已建立廣泛合作關係的專業供應商。
整體而言,隨著 AI 資料中心演化到更複雜的機架級架構,控制平面的重要性正快速提升,Lattice 的產品更新、價格結構改善,以及併購 AMI 所帶來的韌體與安全能力,讓公司在這個新興戰場上取得先機。未來幾年,關鍵將在於 Avant 系列實際出貨表現、新產品在2026年是否如預期突破營收比重,以及 AMI 整合進程能否順利,這些指標將決定 Lattice 能否從「利基型 FPGA 廠」躍升為 AI 基礎設施控制平面的核心玩家。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37
本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。