我的網誌
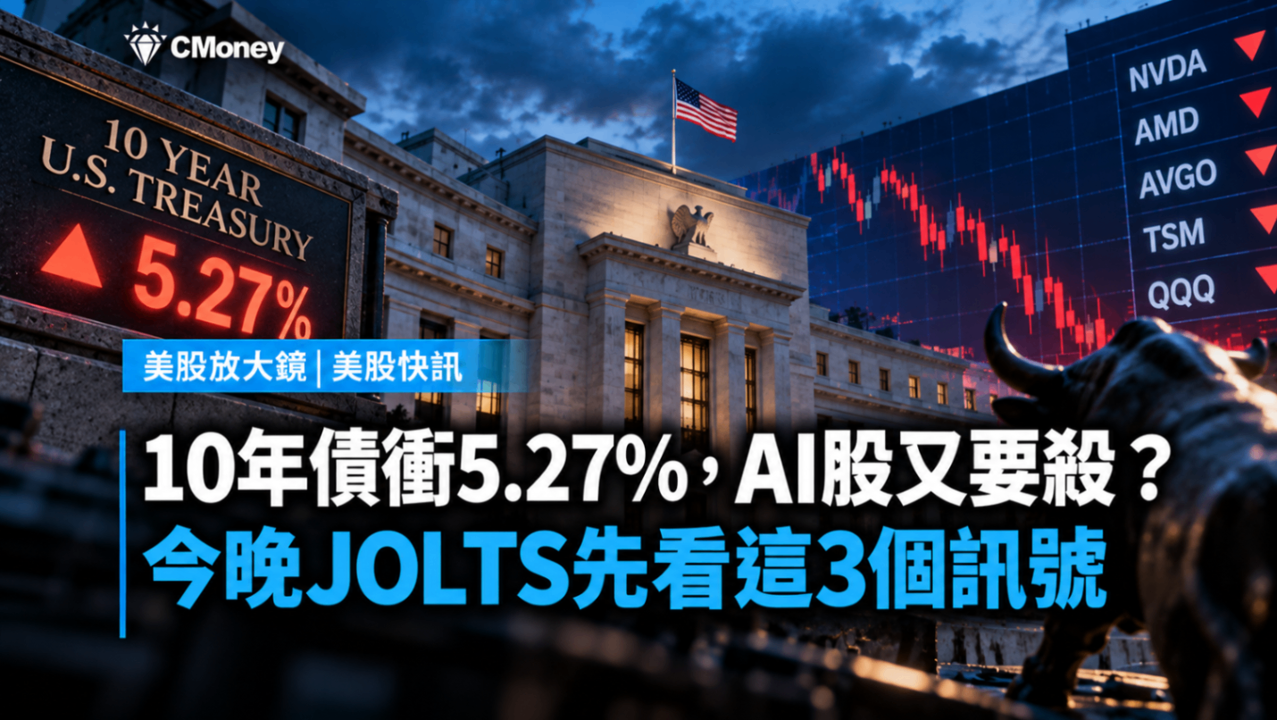
科技股才剛想喘口氣,美債又來補一刀。
美國 10 年期公債殖利率今天亞洲時段一度衝上 5.27%,創下約 19 年高位。前一晚標普 500 下跌 0.77%、那斯達克下跌 0.92%,NYSE 下跌家數甚至是上漲家數的 3.55 倍。
如果你手上有輝達、超微、博通,甚至整包那斯達克或半導體 ETF,現在最重要的問題就是:AI 股是不是又要被殺一輪?
目前看來,風險確實還沒解除,但壓力主要集中在估值被往下砍。只要 AI 訂單、營收和獲利預期沒有一起惡化,科技股這波下跌的性質就還沒有升級成真正的基本面崩壞。
為什麼10年債5.27%,科技股特別怕?
先把這件事講得最簡單。
現在買美國公債,殖利率已經超過 5%。也就是投資人什麼公司都不用研究,就有機會拿到相對高的無風險報酬。
這時候如果一檔科技股本益比還在 30 倍、40 倍甚至更高,投資人自然會問:「我為什麼要承擔這麼大的股價波動?」
於是科技股會發生一件很痛的事:
公司可能一樣很會賺錢,但投資人不願意再付這麼貴。
假設一家公司明年每股賺 10 美元,原本市場願意給 30 倍本益比,股價可以來到 300 美元。現在利率升高,投資人只願意給 25 倍,就算公司仍然賺 10 美元,股價也只剩 250 美元。
這就是所謂的「估值下修」。
油價又在106美元,壓力還多一層
現在麻煩還不只有美債。
Brent 原油價格來到約 106.6 美元,代表能源價格仍然很高。
油價如果一直維持高檔,運輸、製造甚至消費成本都可能跟著增加,通膨也會變得更難降。通膨降不下來,聯準會就更難放鬆貨幣政策,美債殖利率自然更難快速回頭。
整條邏輯其實很直接:
油價高 → 通膨壓力高 → 聯準會更難轉鬆 → 美債殖利率高 → 科技股估值被壓低。
所以現在科技股面對的是雙重壓力。
一邊是利率,一邊是能源。
那AI泡沫真的要破了嗎?
現在還不能直接下這個結論。
真正要警戒的情況,是 AI 公司開始同時出現兩件事:獲利預期下降,而且本益比也被往下砍。
目前還沒有看到大型 AI 需求全面轉弱。
輝達(NVDA)的成長預期仍然很高,博通(AVGO)近期也持續提高 AI 晶片業務展望,大型科技公司也還沒有集體宣布削減 AI 資本支出。
所以現階段比較接近:
公司獲利還在成長,但股價願意享有的本益比降低。
這也是為什麼接下來科技股會愈來愈分化。
那些只有「AI 題材」、還沒真正賺到錢的公司,遇到高利率最容易被砍;已經把 AI 需求轉成營收和現金流的公司,抗壓力會比較強。
手上有輝達,現在最該看什麼?
輝達目前最大的保護傘,就是獲利真的還在長。
如果 AI GPU、伺服器和資料中心需求維持強勁,輝達每股盈餘繼續往上,獲利成長就能吸收一部分估值下修。
所以接下來如果美債殖利率回落,輝達這類獲利仍在上修的股票,也比較有條件出現快速修復。
真正要小心的是另一個情境。
如果未來微軟(MSFT)、Meta(META)、亞馬遜(AMZN)、Alphabet(GOOGL)開始削減 AI 資本支出,同時輝達又下修財測,問題就會從「利率太高」升級成「客戶真的不買那麼多 GPU 了」。
這才會真正傷到長期股價。
超微為什麼可能跌得更兇?
超微(AMD)面對的壓力更直接。
因為投資人目前給超微很大一部分期待,來自未來 AI GPU 市占率可以繼續提升。
只要未來成長故事還沒完全變成獲利,高利率就會讓市場更不願意為遙遠的成長提前付高價。
所以如果今晚數據很強、美債殖利率再往上,超微這種高成長預期股票短線波動可能比成熟大型科技股更劇烈。
反過來看,只要 AI GPU 出貨持續增加、資料中心營收跟上,市場又可能很快重新回頭看成長。
博通、台積電反而值得觀察另一種機會
博通和台積電(TSM)值得從另一個角度看。
博通除了 AI 晶片,還有資料中心網路與軟體收入;台積電則同時幫輝達、超微與各種自研 AI 晶片生產晶片。
這代表它們對「到底最後是哪一顆 AI 晶片勝出」的依賴相對沒那麼單一。
只要全球總 AI 算力需求還在增加,晶圓製造、客製化晶片、網路設備這些環節仍然可能拿到生意。
所以接下來的投資機會,可能開始從「全部 AI 股一起漲」轉向:
誰真的拿得到訂單、誰真的提高獲利。
更要小心的,可能是「借很多錢做AI」的公司
如果 10 年債長期維持 5% 以上,市場下一個可能開始挑剔的,是那些需要大量借錢蓋資料中心的 AI 公司。
像 CoreWeave(CRWV)這類 AI 雲端業者,需要先花大錢買 GPU、租電力、蓋資料中心,最後再把算力租給客戶。
利率愈高,融資成本就愈貴。
所以未來大家會開始問一個更現實的問題:
公司花100元蓋AI基礎建設,最後到底能賺回多少?
如果 AI 投資報酬率遠高於借錢成本,擴張仍然合理。
如果融資成本一路上升,但客戶願意付的價格沒有跟著提高,營收看起來再漂亮,也可能賺不到足夠的現金。
高利率環境下,這會讓「已經有強勁現金流的大型科技公司」和「需要不斷融資才能成長的 AI 公司」差距愈來愈大。
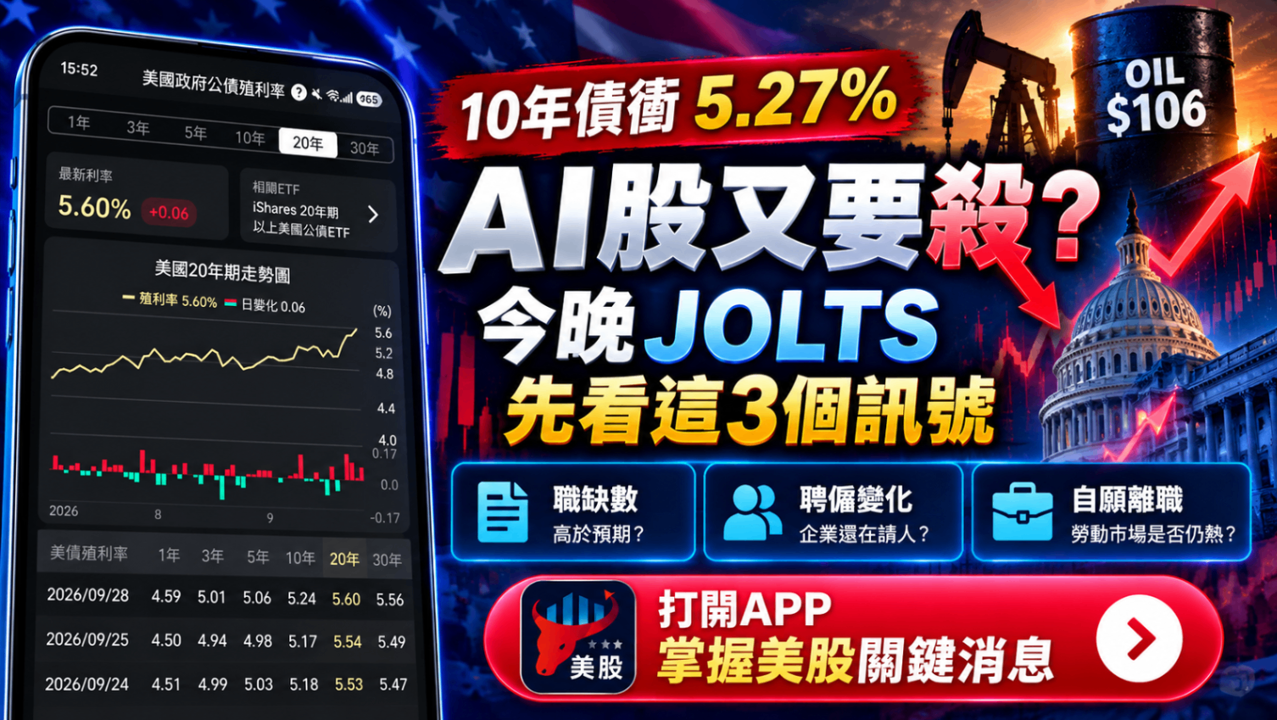
今晚22:00,JOLTS不是只看一個數字
今晚台灣時間 22:00,美國將公布 8 月 JOLTS 職缺報告。
目前市場預期職缺大約落在 723~724 萬個附近。
但新手最容易犯的錯,就是只看「職缺有幾個」。
真正值得一起看的是三件事。
第一,職缺數有沒有高於預期。
如果企業還放出很多職缺,代表勞動需求依然很強,聯準會就更難相信經濟已經降溫。
第二,企業到底有沒有真的增加聘僱。
職缺很多,卻沒有真的把人請進來,代表企業可能只是掛著職缺,勞動市場實際上沒有數字看起來那麼熱。
第三,員工敢不敢主動離職。
如果愈來愈多人敢辭職找下一份工作,通常代表勞工覺得「外面還有很多工作」,薪資壓力也可能比較難降。
所以今晚科技股最怕看到的是:
職缺增加、聘僱增加、自願離職也增加。
如果三個一起轉強,美債殖利率可能又被往上推,高估值科技股就有機會再吃一記重拳。
那現在最大的投資機會在哪?
這次修正最大的價值,是開始幫投資人把 AI 股重新分類。
第一類,是獲利真的持續上升的公司,例如輝達、博通。只要財測沒有轉弱,利率一旦穩定,這類股票比較有機會先恢復。
第二類,是不押單一 AI 晶片勝負的基礎建設公司,例如台積電。只要 AI 算力總需求繼續增加,GPU、ASIC 或其他架構都需要先進製程。
第三類,是現金很多、能自己負擔AI投資的大型科技公司。高利率時代下,誰能靠自己的現金流蓋資料中心,誰就比較不容易被融資成本卡住。
反過來,還沒有穩定獲利、估值很高,又需要一直借錢擴張的 AI 公司,股價可能繼續是高波動區。
AI股接下來可能怎麼走?
樂觀情境: 今晚 JOLTS 降溫,聘僱與自願離職同步走弱,美債殖利率從 5.27% 回落。科技股短線可能出現估值修復,先前跌幅較深、但獲利預期沒有下修的 AI 股更容易反彈。接下來 1~3 個月,再看財報能不能證明 AI 訂單仍強。
基準情境: JOLTS 接近預期,美債殖利率繼續維持在 5% 上方。科技股可能進入高波動分化,輝達、博通等獲利成長較快的公司相對有基本面支撐,高估值又還沒有穩定獲利的公司則繼續承壓。
保守情境: JOLTS 全面偏強,油價又繼續上升,美債殖利率再次創高。科技股可能再出現一輪殺估值;如果接下來連大型科技公司都開始削減 AI 支出,半導體公司同步下修財測,AI 股就會進入更麻煩的第二階段。
接下來先盯3個驗證點
第一個就是今晚 22:00 JOLTS,重點看職缺、聘僱和自願離職能不能一起降溫。
第二個看 10 年債殖利率。如果數據公布後開始從 5.27% 往下掉,科技股才有比較好的喘息條件;如果繼續創高,估值壓力還會延續。
第三個是 9 月 30 日的 PCE 與美光財報。PCE確認通膨到底有沒有降,美光則直接檢查 AI、HBM 與記憶體需求到底有沒有轉弱。
所以現在最值得記住的判斷其實很簡單:
AI 股目前先面對高利率造成的估值壓力,真正決定下一輪大方向的,仍是企業獲利有沒有跟著轉差。
如果利率先回落、AI 訂單又沒掉,科技股就有修復條件。
如果利率維持高檔,連 AI 財測都開始下修,這輪修正才會真正升級。
現在買的人看好AI獲利撐住;現在等的人在看利率何時回頭。