我的網誌
微軟(MSFT)、亞馬遜(AMZN)、Alphabet(GOOG)、Meta(META)、Oracle(ORCL)等科技巨頭正以前所未見的速度砸錢建AI基礎設施,帶動Nvidia(NVDA)晶片需求飆升。S&P 500淨資本投資占GDP比率已逼近2000年網路泡沫高點,基金經理與債券投資人開始示警,AI基建可能演變成未來巨額減記與信用風險來源。
全球股市在本週早盤普遍偏多,指數期貨小幅走高、殖利率回落,表面看來氛圍穩健,但資本市場另一端卻瀰漫一股不安:AI基礎建設投資是否已邁入「過度擴張」階段?從晶片、雲端到債券市場,多方訊號正在累積,讓部分資深投資人聯想到2000年網路泡沫前夕的景象。

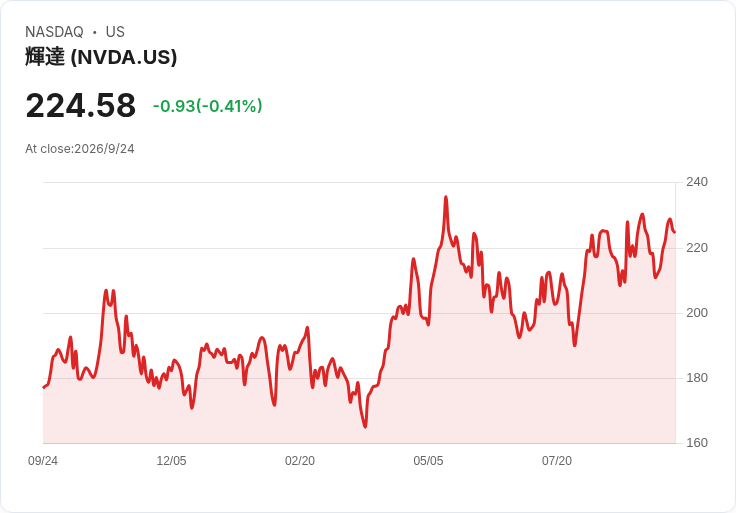
首先,AI硬體端的瘋狂擴張幾乎寫在數字裡。Elon Musk表示,他旗下xAI的超級運算集群「Colossus 2」今年底前可能將現有Nvidia(NVDA)晶片數量「再翻倍」。目前系統已部署約110,000顆GB200與440,000顆GB300,加上下週預計再到貨220,000顆GB300,11月再增220,000顆,等於在短短幾個月內追加近半百萬顆高階AI加速器,凸顯市場對Nvidia產品的狂熱需求。
晶片端的爆量需求背後,是雲端與平台巨頭前所未見的資本支出潮。投資人Michael Burry指出,微軟(Microsoft, MSFT)、亞馬遜(Amazon, AMZN)、Alphabet(GOOG, GOOGL)、Meta Platforms(META)與Oracle(ORCL)在AI基建上大舉投入,推升S&P 500淨資本投資占GDP比率在6月30日達到2.07%。這個水準在近40年歷史中僅在一個時期被超越──就是2000年3月NASDAQ見頂後不久的網路泡沫階段,讓「過度投資」的警訊格外刺眼。
在債券市場,大型科技股的融資足跡同樣清晰。Goldman Sachs Asset Management多元債券投資主管Lindsay Rosner指出,該機構目前對「最大AI借款人」採取低配策略,原因是預期未來超大規模雲端業者仍會持續大舉發債。亞馬遜(AMZN)、Meta(META)與Alphabet(GOOG, GOOGL)今年已是投資級公司債的主要發行人之一,籌資目的很大程度就是為了支應AI與雲端基礎設施的擴張計畫。
這代表什麼?一方面,AI支出正成為公司債市場的新主線,機構投資人必須評估,這些高額資本投入未來能否轉化為穩定現金流與利潤;另一方面,當部分資管機構開始選擇「避開」最大的AI融資企業時,其實已對風險定價投下關鍵一票:當前估值與債務結構,是否已將未來可能的投資失敗與減記風險充分反映?
從企業策略角度來看,AI擴張已不僅是內部投資,而是透過長約綁定生態系。Akamai Technologies(AKAM)股價在盤前暴漲逾兩成,就是因為宣布與Anthropic(ANTHRO)簽下一份為期七年、金額達116億美元的雲端基礎設施與軟體合約,若達成特定條件,總額更可上看200億美元。為了強化合作黏著度,Akamai還向Anthropic發行約占其普通股5%的認股權證,當中3%更綁定額外90億美元雲端服務消費。這種「資本支出+股權綁定」的組合,顯示AI供應鏈正快速走向長期、高槓桿的互賭格局。
市場上不乏警訊聲音。Burry明指,當前AI基建投資可能重演當年網路公司為追求「流量」與「佔位」而無限砸錢的錯誤,最終形成巨額的固定資產減記與股東價值毀損。差別在於,這一輪主要是現金流與資產負債表較為健全的巨頭在主導,短期信用風險看似可控,但一旦投資報酬率不如預期,未來的獲利調整與資本支出下修,仍可能對股價與公司債估值造成劇烈衝擊。
也有相反的觀點認為,AI基建不同於當年的「空殼網站」,現在已有實際運算需求支撐,從大型語言模型訓練、企業AI應用到雲端服務升級,相關流量與算力需求是具體且已見營收貢獻,因此高資本密度在某種程度上合理。只要Nvidia(NVDA)晶片供不應求、雲端服務維持高成長,短期內市場可能仍願意給予這些投資案相對寬鬆的評價空間。
不過,從宏觀角度看,S&P 500淨資本投資占GDP指標已逼近歷史高檔,本身就是一個「景氣循環後期」訊號。若AI投資成為支撐這個比率的主要力量,一旦企業開始認知投資回收期過長或實際需求不及預期,聯合縮手的效果可能出現「同步踩煞車」,帶動景氣與股市波動放大。
對投資人而言,AI熱潮並非非黑即白。一方面,Nvidia(NVDA)等關鍵供應商仍直接受惠於算力擴張,短期業績動能強勁;另一方面,對雲端與平台巨頭的股權與債券部位,則必須更謹慎評估資本支出占營收與自由現金流的比率變化,以及未來減記風險。資管機構如Goldman Sachs已開始透過債券配置調整反映疑慮,散戶與一般投資人也應意識到,當AI從「成長故事」轉變為「重資本產業」,風險與報酬結構已與過去截然不同。
展望未來,AI基建支出的可持續性,將取決於企業能否找到穩定、高毛利的商業模式,把算力轉化為現金流,而非僅停留在「追趕競爭對手」的軍備競賽。如果未來幾年財報顯示AI投資回報率開始下滑,市場對這波資本支出狂潮的耐心可能迅速耗盡。對華爾街而言,真正的考驗不是AI能不能改變世界,而是這場算力軍備競賽,究竟是新一輪生產力革命的起點,還是另一場昂貴泡沫的序章。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。