我的網誌

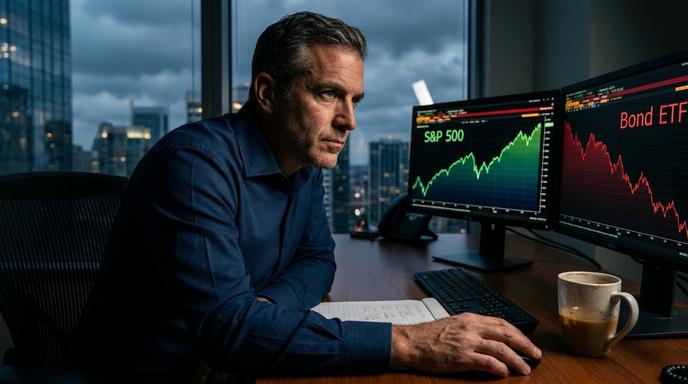
債券市場的拋售潮讓許多投資人感到心痛,但這同時也開啟了利用虧損來節稅的絕佳時機。隨著10年期公債殖利率在5%左右徘徊且債券價格持續下跌,曾在殖利率較低時買進債券共同基金或ETF的投資人,其投資組合可能正抱著未實現虧損。傳統上,投資人習慣等到12月才進行「稅損收割」,也就是認賠賣出投資標的,並利用這些虧損來抵銷其他投資的獲利。但專家表示,現在就可以行動了。推升債券ETF下跌的元兇也就是攀升的殖利率,不僅能帶來稅務優勢,還提供了以更高殖利率重新投資的機會。
美國世紀投資公司資深投資組合經理Joseph Gotelli與Jason Greenblath在最新報告中指出,稅損收割常被視為年底的例行公事,但金融市場的變動並不會看著日曆走。當前的固定收益市場環境,提供了極具吸引力的機會來實現虧損、管理稅務負擔,並同步提升殖利率與稅務效率。先鋒集團在去年第四季的ETF產業展望中也提到,當機會出現時,定期為客戶的投資組合進行稅損收割是相當明智的做法。先鋒集團特別點出,在債券價格下跌與股市創下歷史新高的強烈對比下,要在股票市場中找到稅損收割的機會已經幾乎不可能。
鎖定這2檔ETF!股市大漲恰成完美抵稅護城河
近期的拋售潮為許多投資人創造了稅損收割的空間。舉例來說,先鋒總體債券ETF(BND)以及iShares核心美國總體債券ETF(AGG)今年以來的跌幅均超過3.5%。Prime Capital Financial合夥人兼資深財務顧問Conor Kelly強調,投資人應該打鐵趁熱,因為沒人能保證這些帳面虧損會一直存在,如果硬要等到年底,這些虧損可能會消失或是大幅收斂。
NewSpring Wealth Partners創辦人暨財富顧問Kristin Larson表示,考量到股市近期帶來雙位數的報酬,針對債券進行稅損收割在當前顯得格外重要。以標普500指數(SPX)為例,今年以來已上漲約13%。Larson點出,對許多客戶而言,投資組合中目前唯一處於虧損狀態的,就只有債券部位。
帳面虧損不等於真賠錢!專家點出查帳關鍵
在決定是否賣出前,絕對不能只看基金目前的市價。Wealthspire常務董事Bill Schwartz提醒,ETF今年的價格報酬率為負數,並不代表你自動就能獲得稅務上的虧損抵減。舉例來說,如果在1月2日買進先鋒總體債券ETF(BND)且沒有將股息或利息再投資,由於該ETF從1月2日的74.04收盤價跌至9月21日的71.40,確實會產生帳面虧損。然而,如果是分佈在多個年度進行多次扣款買進,就無法保證一定會產生可用於抵稅的虧損。
投資人應該先從「成本基礎」著手,也就是買進股數的價格加上支付的任何經紀佣金或費用,接著比較目前市值與成本基礎的差異,藉此判定出售時究竟是獲利還是虧損。需要注意的是,當你將股息和利息再投資時,等於是買進了更多的股數,因此整體的成本基礎也會隨之提高。Evermay Wealth Management首席投資策略師Mitch Schlesinger表示,為了方便起見,有些人可能會直接賣出整個部位,或者如果他們不想承擔相同的風險曝險,可能會轉換到信用評級或追蹤指數不同的另一檔基金。在這種情況下,他們需要查看基金的總成本基礎,也就是所有購買價格加上股息和利息的平均值。
避開洗售地雷!債市資金停泊避險優勢浮現
在進行稅損收割時,必須格外留意美國國稅局的「洗售規範」(Wash-sale rule)。這項規定明定,如果在出售證券的前後30天內(共61天的窗口期),買進了「實質上相同」的證券,將無法申報該筆出售虧損的稅務扣除。Wealthspire的Schwartz指出,這牽涉到在稅務決策之上還要疊加投資決策。如果投資人非常看好目前的持有部位,且找不到實質上不同的替代標的,可能就不會想輕易賣出持股。雖然可以選擇等待31天後再買回,但在這31天結束前,沒人能確知會付出多少機會成本。
Prime Capital的Kelly認為,相較於股市,在債券市場中短暫抱持現金的下檔風險較小。他解釋,即使虧損幅度不大,賣出債券部位也相對容易決策,因為與在波動劇烈的股市中空手相比,債市抱現金的風險有限。在固定收益市場中,單純持有現金30天再買回,絕對比在股市中空手30天、卻眼睜睜看著股價暴漲與自己背道而馳來得輕鬆許多。
聯準會決策難測!掌握節稅良機避免錯失紅利
儘管近期殖利率有所回跌,但未來仍有攀升的可能,特別是考量到聯準會先前的升息決策以及今年可能再次升息的預期。在最新強勁的經濟數據公布後,殖利率再度出現飆升。有些投資人可能會想暫緩腳步等待更好的時機,但精準預測市場時機是非常困難的。Schlesinger表示,投資人當然可以選擇等待,如果利率持續上升且債券價格進一步下跌,或許能獲得更大筆的虧損來抵稅。但他強調,今天的虧損是確定的,明天的虧損卻是未知數。今天的稅損收割並不代表整年的節稅計畫就此結束,稅損收割應該是貫穿全年的監控過程,而不是非得挑中完美時機點的單次交易。
Schlesinger進一步分析,聯準會的行動通常聚焦於極短期的利率(如聯邦資金利率),而較長期的公債殖利率則是由市場機制決定,反映了市場對通膨、經濟成長以及未來幾年利率走向的預期。因此,即使聯準會暗示將有更多升息動作,5年期或10年期債券的殖利率也不必然會隨之上升。如果投資人認為聯準會的持續升息最終將導致經濟放緩並壓低通膨,長期殖利率可能會維持現狀甚至反轉下滑。一旦發生這種情況,債券價格將出現反彈,目前的稅損收割機會也將隨之縮水或消失。與其妄想精準抓到債券價格的絕對底部,只要今天存在具意義的帳面虧損,且能在維持客戶所需投資曝險的前提下實現它,把握眼前的機會才是創造價值的務實作法。