我的網誌
【我們想讓你知道】
癌症治療走向門診化與精準醫療,自費支出也隨之增加。當抗癌成為長期戰役,防癌保障也需跟著治療型態調整,民眾需思考保單配置能否支撐實際需求。
撰文:周明芳
在眾多健康風險中,癌症始終是最讓人感到不安的疾病之一。過去談到癌症,多半先想到生命威脅;如今,隨著醫療技術進步,許多患者有機會延長存活期,甚至與疾病長期共處。
然而,癌症治療模式也隨之改變。從傳統的手術、化療,到標靶藥物、免疫療法等精準醫療,治療選項增加的同時,也可能帶來更長期的用藥需求與自費支出。
根據台灣癌症基金會2023年的調查,儘管有健保支持,癌友自費醫療比率仍高達64%,其中約66%的癌友自費藥物支出超過30萬元,甚至有約25%的癌友自費支出超過百萬元。
除了醫療費用,癌友面臨的財務壓力,還包括因病無法工作導致收入短少、照護人力負擔、營養補充品開銷等非醫療支出。因此,癌症保障的重點,不只是支付醫療帳單,更要提供一筆可彈性運用的資金作為財務緩衝。
重大傷病險優先配置 癌症險補強專屬保障
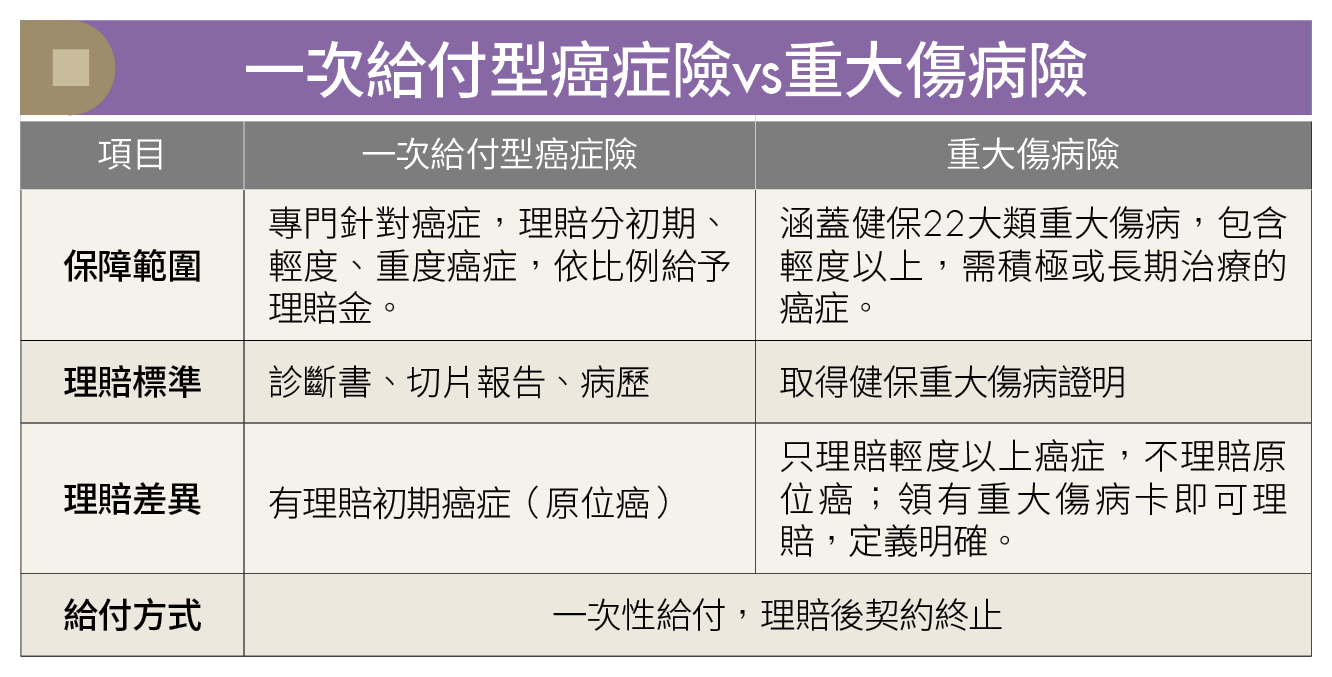
提起防癌保單,一般人多半會先想到「癌症險」,不過保險達人、CFP理財規劃顧問蔡政錩指出,若以保障規劃的優先順序來看,建議先建立一次給付型重大傷病險,再補強一次給付型癌症險,並因應需求搭配實支實付醫療險,形成較完整的保障組合。
優先配置重大傷病險,主要有兩大原因:
第一,保障範圍較廣。重大傷病險依健保重大傷病項目認定,目前共分22大類,涵蓋癌症、慢性腎衰竭、器官移植、罕見疾病等數百項疾病,相較僅針對癌症設計的癌症險,保障範圍更全面。
第二,理賠認定較明確。以癌症為例,若經醫師診斷為符合健保重大傷病資格的惡性腫瘤,並取得重大傷病證明,即可依保單約定申請理賠。
至於一次給付型癌症險,則是針對癌症風險提供額外保障,通常會依初期癌症、輕度癌症及重度癌症等不同程度,給付不同比例的保險金。
蔡政錩表示,相較傳統以住院日額、手術或療程為主要設計的癌症險,一次給付型癌症險更能讓保戶在確診後取得一筆彈性資金,依實際需求運用於治療、生活費,或其他非醫療支出。
此外,若治療期間仍有住院、手術或其他醫療費用需求,則可透過實支實付醫療險補貼相關支出。
依年齡與家族史規劃保額 理賠空窗靠儲蓄補位
由於年輕族群投保時保費相對較低,蔡政錩建議,可一次備妥上述3類保單。保額方面,重大傷病險與一次給付型癌症險建議至少規劃100萬元,實支實付醫療險則至少30萬元。以30歲男性投保定期型保險粗略試算,這樣的組合年繳保費約1.6萬元,平均每月約1,300元。
若預算充裕,且家族中有癌症病史,則可將癌症險保額拉高至200萬元,每月大約多繳100元。
不過,隨著年齡增長,保費也會逐漸提高。若預算有限,無法同時負擔3類保單,建議優先保留實支實付醫療險與重大傷病險。
最後要提醒,保險公司針對罹癌理賠,一般設有90天等待期(保單生效後須經過一段特定期間才開始享有理賠保障),投保後若在等待期間內確診,保險公司通常不予理賠,或僅會退還保費,以防範保戶「帶病投保」。
部分保單也會針對新契約第1年罹癌設下給付限制,例如僅給付所繳保費的2倍,而非完整保額。因此,癌症保障不能只仰賴保單,民眾仍應保留緊急預備金,作為理賠金不足或突發醫療支出的緩衝。
(圖片來源:AI 僅示意 / 內容僅供參考,投資請謹慎為上)文章出處:《Money錢》2026年8月號下載「錢雜誌App」隨時隨地掌握財經脈動