我的網誌
聯準會(Fed)為壓抑供給型通膨啟動新一輪升息,美國經濟熱度仍由AI與資料中心建設推動。從Boot Barn(BOOT)工作靴熱賣,到GlobalFoundries(GFS)赴美日合建晶圓廠,AI基礎建設正改寫產業結構與貨幣政策路徑。
在華爾街忙著解讀聯準會(Federal Reserve)最新升息訊號的同時,一股由人工智慧(AI)驅動的基礎建設狂潮,正悄悄重塑美國實體經濟的面貌。從工地到晶圓廠,從工作靴到雲端機房,AI不只是一串程式碼,而是一整套吃電、吃資本、吃人才的重工業生態系。貨幣政策的「緊箍咒」與科技投資的「加速器」,正在同場較勁。

首先,最新一次聯準會決策定調了這場角力的基調。聯邦公開市場委員會(FOMC)在本週以12票全數同意,將基準利率再升25個基點,並在經濟預測摘要中暗示年底前還有至少一次升息,終端利率可能來到4.1%。這是三年來首度啟動新一輪升息循環,意在「移除寬鬆」,遏止已超過2%目標且持續五年的通膨。Seeking Alpha多位分析師指出,此次升息具有強烈象徵意味:一方面長天期公債殖利率在接近5%的高檔徘徊,反映景氣強勁與通膨壓力並存,另一方面Fed主席Kevin Warsh明確表示,這是「開始移除寬鬆」的政權轉換,寧願承受總統不滿,也要捍衛央行公信力與獨立性。
更關鍵的是,Fed此次鎖定的問題,不再是教科書式的「需求過熱」,而是由能源與地緣政治推升的供給面通膨。分析師Leo Nelissen就指出,目前的物價壓力主要來自伊朗戰事帶動的能源成本,以及長期利率居高不下對房市、運輸與多數消費部門的擠壓;真正支撐美國GDP成長的,反而是AI相關的資本支出與生產力提升。這種結構性轉變,讓每一次緊縮都可能直接敲擊到已經承壓的實體部門,而市場對「過度收緊造成硬著陸」的疑慮也隨之升溫。
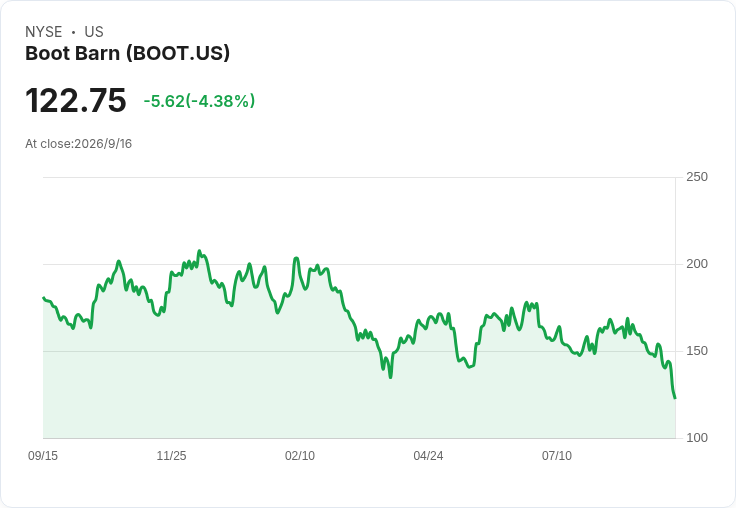
走進實體經濟現場,可以更直觀感受AI浪潮的衝擊力道。美國西部連鎖零售商Boot Barn(BOOT)管理層近期在Goldman Sachs會議上透露,過去主要向石油、天然氣與傳統建築業批量銷售工作靴,如今越來越多大型訂單來自資料中心建設。AI模型的訓練與推論需要巨大算力,進而帶動更大型、更耗電、對散熱要求更高的資料中心擴建。一座座高耗能機房在美國各地拔地而起,背後除了伺服器與冷卻系統,更有一整隊穿著鋼頭靴的施工人員,Boot Barn的工作靴銷售因此連續五季強勁成長。公司甚至開始主動「地圖化」各地資料中心新建計畫,提前布局B2B銷售。然而,儘管基本面受惠AI工地需求,BOOT股價本週仍因消費信心疲弱而下挫逾12%,並創下52週新低,顯示在高利率環境下,零售股難完全逃離宏觀壓力。
AI建設的另一端,是晶圓代工與半導體供給的全球重組。日媒《日本經濟新聞》報導,日本與美國正在磋商,由GlobalFoundries(GFS)在美日合作架構下興建一座先進半導體工廠,投資規模估計高達日圓2至3兆,約12.9億至19.3億美元。這項計畫源自兩國去年達成的協議:日本承諾對美國投入總額5500億美元,以換取美方降低部分關稅。除了晶圓廠之外,雙方也談及由SoftBank Group(SFTBY)參與的大型資料中心案,顯示AI算力與半導體供應安全已升級為雙邊戰略合作核心。
在企業端,雲端與軟體巨頭也積極卡位這波AI投資潮。Salesforce(CRM)在年度大會上拋出長期營收目標,預估2030會計年度年銷售將突破630億美元,優於市場普遍預期。營運與財務長Robin Washington表示,在生成式AI興起、外界一度擔心傳統企業軟體遭顛覆之際,Salesforce反而定位自己為企業AI採用的中樞。執行長Marc Benioff更強調,科技產業正處於「重大轉變」,公司要站在企業AI整合的核心。Salesforce早期投資AI新創Anthropic,上季帳面收益達26億美元,並計畫未來逐步變現持股,支撐高達600億美元的庫藏股回購計畫。
為搶占下一階段成長,Salesforce推出「Claudeforce」,將企業資料連結至Anthropic的Claude模型,並測試在Nvidia(NVDA)架構上打造的新AI推理模型Koa,目前已有近千家企業客戶參與測試。公司也指出,2021年收購的Slack,已快速演化為管理自主AI代理人的「控制塔」。這意味著,AI不僅需要實體的晶片與機房,更需要軟體層的協調平台,才能讓大量智能代理在企業內部安全運作。這整套軟硬整合投資,從晶圓廠到資料中心、從作業靴到Slack頻道,構成了支撐AI時代的新「固定資本」基礎。
宏觀層面來看,這種由AI與能源驅動的通膨結構,正迫使全球央行重新思考利率的「中性水位」。美國Fed最新預測已將長期利率中性值小幅上調至3.2%,顯示決策者認為在高資本密度、供給鏈重編的世界裡,過去的低利率均衡可能不再適用。歐洲央行近期也連續升息,英國央行雖被預期短期按兵不動,但市場普遍認為11月會再升25個基點;日本央行則被預期在本週會議結束時啟動升息。各國貨幣政策在不同節奏中,卻共同面對一個現實:AI與地緣政治正在重新定義通膨來源。
當然,也有反對意見認為,過度解讀AI投資對通膨的影響,可能忽略了技術本身的降成本特性。一旦AI在更多產業提升效率,理論上應有助降低單位產品成本,從長期抑制物價壓力。不過,當前現實是,短中期內巨量的機房建設、能源消耗與人才競爭,先帶來的是資本支出與成本上升,價格下壓效果尚未完全顯現。UBS對巴西石化公司Braskem(BAK)的降評報告提到,中國新增產能壓低全球石化價差,配合企業自身財務槓桿與重整壓力,反而讓部分上游產業難以在這波結構變局中獲利,顯示並非所有供應鏈環節都能「分享AI紅利」。
展望未來,美國與全球經濟將在兩股力量之間拉扯:一邊是央行為捍衛物價穩定而持續升息、收緊金融條件;另一邊則是企業與政府為搶攻AI時代競爭優勢,持續砸下巨額資本建置算力與半導體供給。Boot Barn工地上那雙雙工作靴、GlobalFoundries規劃中的晶圓廠、Salesforce雲端裡奔跑的AI代理人,都只是這場結構性重塑的縮影。真正的問題在於,全球能否在不引發系統性衰退的前提下,完成向「高算力、高資本、高效率」經濟的轉身;而央行與市場,也必須在利率與成長之間,找到一條足以承載AI浪潮的狹窄平衡路徑。
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。