我的網誌
美伊戰事推升油價與美債殖利率,平均家庭多付逾1,700美元支出,能源成本與借貸利率雙漲侵蝕實質所得,消費者被迫動用存款、縮手大額消費,令美國「消費金融體質」面臨關鍵考驗。
美國民眾近來在加油站與銀行帳單上,正同時感受到戰爭與金融市場的壓力。隨著美國與伊朗衝突升溫,國際油價再度飆漲,10年期公債殖利率也攻上近19年新高,汽油、柴油與房貸、車貸利率全面走高,形成能源與利率的「雙重夾殺」,讓以消費支出支撐經濟的美國,開始出現明顯的資金吃緊現象。

根據 Moody’s Analytics 首席經濟學家 Mark Zandi 分析,自美伊戰事爆發以來,平均美國家庭已額外負擔約 1,760 美元的成本。其中約 930 美元來自能源價格的飆升,包括汽油、柴油及航空燃油等支出;約 425 美元是因利率走高導致的借貸成本增加,剩下約 405 美元則來自軍事支出提高,未來將透過政府舉債或加稅方式,由全民共同買單。這組數字,直接勾勒出戰爭如何從油價與利率兩端,滲入民眾日常生活。
油價衝高的衝擊,首先在加油站全面爆發。美國原油價格本週一度突破每桶 105 美元,創下今年五月中以來最高收盤價。同一時間,全美平均汽油價格已漲破每加侖 4.32 美元,較前一個月上漲 6%,年增幅更高達 36%。剛過去的勞動節連假,成為有紀錄以來油價最貴的一次長週末,讓自駕出遊的家庭感受到實質壓力。
柴油價的飆升則可能成為下一波物價上漲的推手。AAA 數據顯示,柴油價近期創下每加侖超過 6 美元的歷史新高,較去年同期高出約 70%。由於柴油是卡車運輸主力燃料,從超市貨架上的食品到日常消費品,多仰賴公路物流運送,運輸成本的暴漲,很可能逐步轉嫁到商品售價上,讓消費者在超市結帳時付出更高代價。
油價上漲對通膨的連鎖反應也開始顯現。Deloitte 分析指出,若原油價格上漲 20%,恐將推升整體通膨率約 0.3 個百分點,且這還不包含機票、食品等間接影響。事實上,美國勞工統計局最新數據顯示,自戰事爆發後,機票價格已在 8 月較去年同期暴漲逾 23%,成為消費者物價指數中增幅最快的項目之一。旅行、商務出差成本大幅墊高,進一步壓縮家庭可支配所得。
能源成本飆升的壓力,也反映在民眾主觀感受上。密西根大學消費者信心調查顯示,今年 9 月約有 29% 受訪者在問卷中主動提及「油價」或「汽油成本」,相較 2024 年與 2025 年同期僅有約 12%與 6% 提到油價,顯示民眾對能源價格的敏感度與焦慮感快速升高,成為影響消費信心的關鍵變數之一。
與油價同時走高的,是被稱為「金融市場心臟跳動頻率」的美國 10 年期公債殖利率。本週指標殖利率攀升至 2007 年以來新高,較一年前高出約一個百分點。債市投資人明顯擔心戰爭對通膨與美國財政健全的衝擊,要求更高的利息補償,這卻直接反映在民眾房貸、車貸與信用卡利率的上升,讓原本就吃緊的家計雪上加霜。
在房市方面,與 10 年期公債高度連動的 30 年期固定房貸利率,本月已突破 7%,創下一年多來新高。利率自戰事爆發後一路走高,推升購屋成本,進一步惡化美國已存在多年的住房負擔能力危機。亞特蘭大聯邦準備銀行的住房負擔指數顯示,今年夏季已跌至歷史罕見低點,愈來愈多家庭被迫延後購屋計畫,或轉向租屋市場。
密西根大學調查也顯示,44% 受訪者預期未來一年借貸成本還會繼續上升,較去年高出約 10 個百分點。認為「現在是買車壞時機」的比例增加,理由多集中在「利率過高」與「信貸條件收緊」,反映民眾對高利率環境的恐懼,正在轉化為實際消費決策的保守化。
企業端同樣承受著利率升高的壓力。ZipRecruiter 勞動經濟學家 Nicole Bachaud 指出,企業借貸成本攀升,可能壓抑擴編人力的意願,導致就業市場落入「低聘僱、低裁員」的僵固局面:公司不急著大舉招人,也暫時不裁員,但職缺成長放緩,讓想轉職或重返職場的勞工更難找到合適機會。若聯準會如市場預期,在未來一年內至少再升息兩次,企業投資與用工意願恐再受牽制。
在此背景下,消費者財務狀況快速惡化。紐約聯邦準備銀行最新數據顯示,美國信用卡總債務在第二季攀升至 1.26 兆美元,逼近歷史高位。顧問公司 KPMG 首席經濟學家 Diane Swonk 形容,民眾感受高利率的方式如同感受通膨:「它讓所有東西都變得更難負擔。」當日常消費得靠信用卡撐起,高額利息就變成壓在家庭預算上的無形重擔。
更大的警訊在於「實質所得」的轉負。政府最新數據顯示,在能源價格飆漲帶動通膨回升之後,美國薪資成長已再度落後物價漲幅,民眾實質薪資出現負成長,購買力被侵蝕。M&T Bank 及 Wilmington Trust 首席經濟學家 Luke Tilley 指出,消費者在股市報酬減弱、實質薪資下滑的夾擊下,只能轉向動用過去累積的存款。2026 年美國家庭儲蓄率已跌至金融海嘯以來罕見低位,顯示「用存款補生活」正成為普遍現象。
然而,存款終究有限。Tilley 警告,若能源與利率壓力遲遲不退,消費者遲早得在支出上「有所割捨」,而個人消費占美國 GDP 絕大宗,一旦民眾縮手,整體經濟成長恐面臨明顯降速。他指出,7 月美國個人消費僅溫和成長 0.2%,較前一個月放緩,或是消費動能開始「踩煞車」的早期訊號。
對政策制定者與市場來說,眼前問題是:這樣的高壓環境究竟能撐多久?一方面,聯準會為了壓制通膨而維持高利率,另一方面,戰爭與地緣政治風險又持續推高能源成本,讓物價與利率形成相互強化的惡性循環。若聯準會未來持續升息,信用卡與房貸負擔將更沉重;若過早降息以救成長,通膨再度失控的風險也不容小覷。
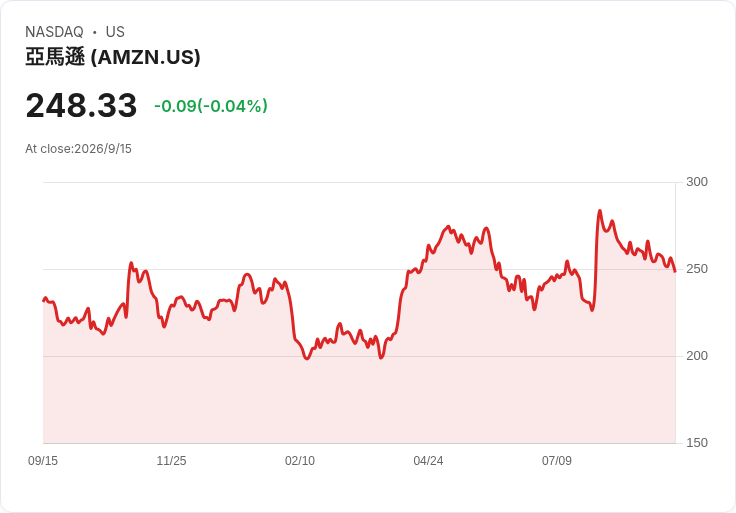
在此同時,美國大型企業也開始自救。例如 Amazon(AMZN) 宣布調高美國核心作業員工起薪至每小時 20 美元,並陸續推出無上限的家庭日用品折扣與免手續費金融服務,希望替員工提供更多「緩衝」,在高物價、高利率環境中維持生活品質。但企業自發性的補貼能否抵消整體宏觀壓力,仍有待時間驗證。
未來幾季,美國經濟走向將取決於三大關鍵:戰事是否緩和以平抑油價、聯準會在通膨與成長間如何拿捏利率政策、以及家庭財務是否仍有足夠緩衝空間支持消費。若這三項因素無一改善,「消費金融體質」持續被透支,美國經濟恐將走向 Tilley 所言的局面——「成本一路走高、收入成長放緩,最後總得有一端先崩裂。」
點擊下方連結,開啟「美股K線APP」,獲得更多美股即時資訊喔!
https://www.cmoney.tw/r/56/9hlg37

本網站所提供資訊僅供參考,並無任何推介買賣之意,投資人應自行承擔交易風險。