我的網誌
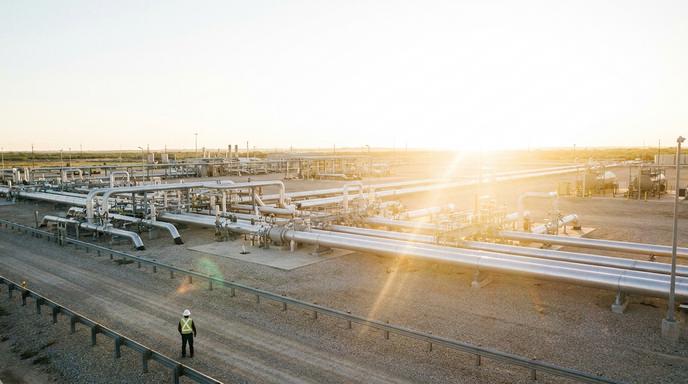
加拿大能源管道營運商安橋(ENB)在近期的交易中股價上漲0.6%。BMO Capital 考量到該公司近期股價出現回跌,且未來的成長能見度逐漸提高,在當前波動的總體經濟環境下具備極高的投資吸引力,因此將安橋(ENB)的投資評等從「與大盤持平」調升至「優於大盤」,並設定目標價為79.50加幣。
多元化資產遭低估,股價落後同業有轉機
今年以來,安橋(ENB)的股價表現落後於加拿大其他中游及管道同業。BMO 分析師 Ben Pham 指出,這可能歸咎於債券殖利率上升、市場對公司直到這十年末約5%成長目標缺乏信心,以及近期的股票發行計畫。相較之下,同業普遍被市場認為具備更高的成長潛力。
然而,分析師認為安橋(ENB)的營運模式更像是一家多元化的公用事業公司。該公司優先專注於具備長天期合約的優質資產,而不是追求高波動性的異常成長。他強調,安橋(ENB)龐大的營運規模、有限的原物料價格曝險以及多元化的資產組合,目前皆被市場嚴重低估。
擁410億積壓訂單,強化未來上漲潛力
分析師進一步指出,市場上鮮少有公司能像安橋(ENB)一樣,擁有如此清晰且優質的內部成長計畫。目前公司已握有高達410億美元的穩固積壓訂單,並預計在2026至2027年間批准總值200億美元的新建項目。此外,針對 Salt Creek Midstream 以及 Tallgrass 原油運輸業務等機會性收購,也為公司未來的營運帶來強大的上漲潛力。
在財務體質方面,安橋(ENB)近期發行了約30億美元的股票,並與 KKR 針對西海岸 B.C. 管道達成了27億美元的創新合資協議。這些舉措不僅大幅鞏固了公司的資產負債表,更提供了額外的財務彈性,確保安橋(ENB)有充足的資金去捕捉未來可能浮現的全新成長機會。